尼尔森(Nielsen)每年两次公布美国人真正在看什么,2026年上半年的数据最近揭晓。整体来看,流媒体表现相当鼓舞人心:怪奇物语(Stranger Things)和匹兹堡(The Pitt)在榜首激烈竞争,航海王(One Piece)、无敌少侠(Invincible)和诊疗中(Shrinking)等剧集收视稳健,跻身观看量最高的20部原创剧;儿童内容仍是最大势力,布鲁伊(Bluey)的观看时长直接超过实习医生格蕾(Grey's Anatomy)。连生活大爆炸(The Big Bang Theory)也略有复兴。换言之,流媒体正在奏效。
正文
Disney+ 原创剧集既无缘艾美奖,也进不了 Nielsen 前 20,但平台却保证谁都不会错过广告,连付费免广告的 Premium 档位也不例外
Nielsen 每年两次公布美国人真正在看什么。2026 年上半年的数据最近出炉了。
整体来看,流媒体的表现确实令人鼓舞:Stranger Things 和 The Pitt 在榜首激烈厮杀,One Piece、Invincible、Shrinking 等剧集收视稳健,闯入观看量最高的原创剧集前 20;儿童内容依旧是生态中最大的单一力量,Bluey 的观看量直接超过了 Grey’s Anatomy。连 The Big Bang Theory 都迎来了某种复兴。换句话说,流媒体这门生意是行得通的。
以下是 2026 年上半年各大主流流媒体平台按总观看分钟数排出的最高原创剧集:
- Netflix:Stranger Things —— 232.61 亿分钟
- HBO Max:The Pitt —— 211.18 亿分钟
- Paramount+:Landman —— 124.00 亿分钟
- Prime Video:The Boys —— 95.97 亿分钟
- Peacock:The Traitors —— 77.37 亿分钟
- Hulu:Paradise —— 56.60 亿分钟
- Apple TV+:Shrinking —— 52.46 亿分钟
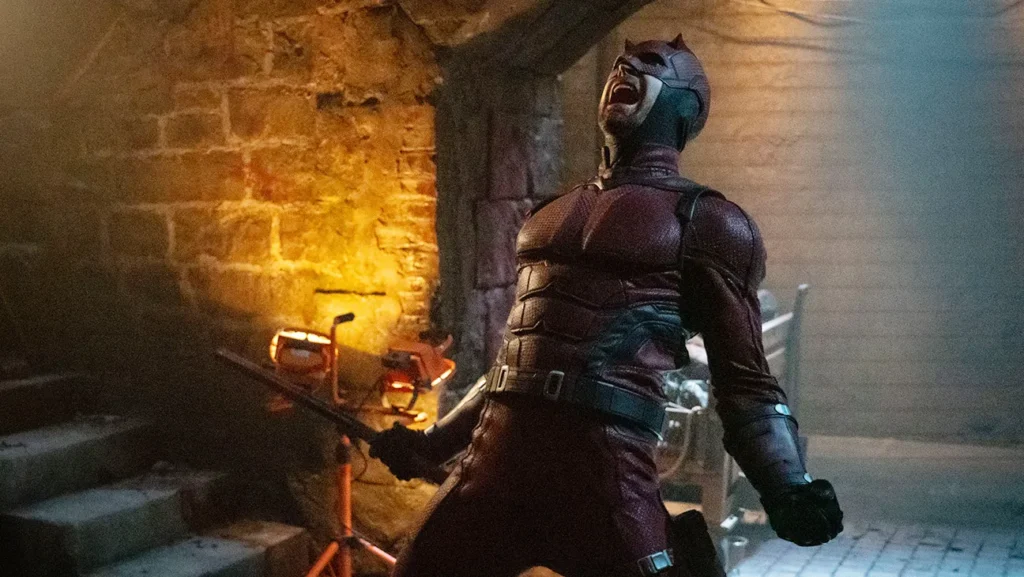
这份榜单上却没有 Disney+ 的身影——今年到目前为止,Disney+ 没有一部原创剧集进入 Nielsen 前 20。考虑到它的体量,以及今年已经播出了 Percy Jackson、Daredevil: Born Again、Star Wars: Maul – Shadow Lord 和 Wonder Man 等剧,这一点尤其值得注意。
这些剧集本身拥有现成的观众群和品牌认知度,多数竞争对手为了得到它们,恐怕连器官都肯拿去拍卖。但它们没有一部能进入 Nielsen 上半年原创剧集前 20,也没有一部挤进过每周前 10,今年哪怕一周都没有。
Stranger Things 以 232.61 亿分钟保持今年全美收视最高剧集的地位。The Pitt 以 211.18 亿分钟紧随其后;对一部只播出到第二季、共 30 集的剧来说,这个数字相当惊人,而 Stranger Things 有 42 集。如果这些分钟全部来自 The Pitt 第二季,那大约相当于 2950 万次完整刷完该季。无论怎么算,这些数字都高得吓人。而 Disney+ 根本不在这个讨论范围内。
通过 Luminate 获得的 Disney 内部数据,确实能为自家原创剧集讲出一个稍微好看一点的故事——但也只是稍微而已。
2026 年上半年 Disney+ 原创剧集榜首是 Daredevil: Born Again,各季合计 36 亿分钟;Percy Jackson 以 26 亿分钟紧随其后,The Mandalorian 为 24 亿分钟。Wonder Man 首季拿到 19 亿分钟。Star Wars: Maul — Shadow Lord 为 11 亿分钟。Andor 为 9.181 亿分钟。The Punisher: One Last Kill 为 5.862 亿分钟。The Book of Boba Fett 和 Loki 均低于 4 亿分钟。
不过,真正反映有多少独立观众收看的“季观看量”(season views)对 Disney 并不太有利。Wonder Man 的季观看量为 700 万,Daredevil: Born Again 第二季只有 580 万,Percy Jackson and the Olympians 第二季则仅有 530 万。
这些都不是大众文化现象。它们只是拥有一小群忠实粉丝的剧集,在特定观众群中能激起热情,出了这个圈子就无人关心。
2026 年 Disney+ 这些旗舰剧集的数据,更接近 Arrowverse 的 The Flash——后者在 CW 电视台(还是公共广播电视网呢)播出时,23 集一季平均收视 460 万——而不是它们本该对标的高成本高端剧集。
更糟的是,Disney+ 制作的原创内容并不是能在艾美奖上拿奖的类型。事实上,尽管手握大把资金,今年在主颁奖典礼上,Disney+ 的剧集没有拿到哪怕一个奖项。
所有流媒体服务都要求你付费,才能观看它们的片库和排好的原创节目;而在所有这些平台里,Disney+ 大概是最没意思的一个,能提供的原创内容少得可怜。
在 Thunderbolts、Captain America: Brave New World 和 The Mandalorian(史上票房最差的 Star Wars 电影)等影片票房失利后,为了保护 Marvel 和 Star Wars 的品牌价值,本就稀少的原创节目很可能还会进一步缩减。

在文化影响力下滑、收视数据不尽如人意的背景下,Disney 竟然一口气做了两件不受欢迎的事:一边提高订阅价格,一边在细则里悄悄改写最贵档位实际能买到什么。
从 9 月 23 日(周三)开始,Disney+ Premium 和 Hulu Premium 这两个无广告套餐的价格都将从每月 18.99 美元涨到 21.49 美元,涨幅 13%。
这一定价显然是为了把用户推向捆绑套餐:Disney+/Hulu Premium 捆绑套餐每月只涨 2 美元,从 19.99 美元到 21.99 美元,差不多只有现在分开订阅两项服务的一半价格。带广告的独立套餐也从每月 11.99 美元涨到 12.49 美元;不过 Disney+ 与 Hulu 的含广告捆绑套餐保持不变,仍是 12.99 美元,只比单独订阅其中一项贵 50 美分。
Disney 还上调了 Hulu + Live TV 套餐以及包含 ESPN Select 的 Disney+/Hulu 捆绑套餐价格,并单独把 ESPN Unlimited 从每月 29.99 美元提高到 31.99 美元,9 月 17 日生效。新订阅者立刻就要面对更高的 Disney+ 和 Hulu 价格;老用户则会在下一个计费周期被扣更多钱。
这次涨价发生在 Disney 重新定义“Premium”和“Ad-free”含义的几天后——它把这两个词本该代表的大部分承诺都抽走了。
从本周开始,Disney+ 更新了订阅者协议,允许在每一个服务档位投放推广内容、赞助和广告,包括此前被明确且反复宣传为完全无广告体验的高级档位。
Disney 在一封发给订阅者的邮件中确认了这一变更,称所有服务档位现在都可能包含“推广内容”、“赞助”,以及“在内容播放前/后、频道内、直播/准直播、特别节目和任何第三方服务内容中出现的广告”。
我们得说清楚这意味着什么。订阅更便宜的带广告档位的用户不会感到任何区别,他们一向看广告,以后也照旧。但那些为了无广告体验而支付高级价格的用户,现在会在剧集和电影播放前后遇到推广内容、预告片、品牌内容和 Disney 自家优惠。
至少目前,播放过程中完整的插播广告仍然只出现在最低档位。
Disney 把这次变更包装成对现有条款的“澄清”,而不是新政策,并指出有关直播内容广告插播、界面通知、赞助和植入广告的表述,在技术上早已存在于服务条款中一段时间了。真正的新鲜事、也是 Disney 小心避免强调的一点,是明确允许广告在“无广告”档位的播放前后出现;公司此前并未大规模这样做,而付费高级用户完全有理由认为自己花钱就是为了避开它。
这一变化部分与 Disney+ 不断扩大的体育版图有关。自从 ESPN 整合进平台(包括 4 月随着 NBA 和 NHL 报道向欧洲国际推广),广告就一直在 ESPN 的线性频道和重播中播出,且不分订阅档位。这个结构性例外,可能让 Disney 内部更容易找到理由,放宽带广告的整体表述。
这一切都不是凭空发生的;如果把它当成突发事件,那就太轻易放过 Disney 了。
Disney+ 的高级会员今年已经过得很糟了。在与 InterDigital 的法律纠纷期间,平台曾一度完全失去 HDR 和 4K 分辨率;这一失误严重到 Disney 不得不为受影响的用户提供特别的提前终止窗口。
与此同时,这些剧集没有出现在 Nielsen 的榜单上,也没有出现在艾美奖上。如今,高级会员真正花钱买的东西——免广告自由——却在细则里被改写,并作为一封“澄清”邮件发送出去,仿佛没人会注意到:他们额外付费的那个档位,刚刚被从内部悄悄掏空了。
评论
讨论整体充满愤怒、讽刺与“终于可以退订”的疲惫感,多数人把 Disney+ 在免广告高价档也插入广告视为平台继续榨取用户信任的表现。分歧主轴在于:一方认为这不过是广告变现的必然商业逻辑,甚至高价用户本身就成了更优质的广告受众;另一方则强调用户会用取消订阅、重回盗版和自建媒体库来反抗,但也有少数人怀疑大家最终只会抱怨而不会真的离开。
认为广告化是流媒体无法摆脱的商业模式,高价免广告档反而让平台更想向你投广告
- 平台最终都要靠注意力变现,买最高档会员只是从“不看广告”退化为“少看广告”;而愿意付高价的人被识别为有可支配收入的高质量消费者,正是广告主最想触达的对象,因此短期利润面前流失部分用户并不重要(较多人) > 买最高档会员只是从“不看广告”变成“少看广告”,而 Disney+ 正想把这些有可支配收入的高质量用户拿去卖广告(@j-kent)
指出所谓免广告高级档早已用自家广告偷换概念
- 买高级套餐时,平台就已经把自家广告说成不是广告并照样投放,用户依然不能顺畅观看想看的内容,所谓免广告承诺早已名不副实(少数人) > 他们买高级套餐时只是谎称自家广告不算广告,照样塞给你,你依旧看不到想看的内容(@GolfPopper)
认为必须用取消订阅来反制,否则平台在博弈上永远占优
- 如果“买断广告”之后还能再插广告,平台永远有动力违约;用户唯一有效的反制是看到广告就取消,把选项变成“让我们买断广告”或“失去订阅”。儿童内容和家庭场景尤其不能接受广告,这也成为家长退订的直接理由(较多人) > 当“买断广告”之后还能再插广告时,博弈上平台永远占优;你唯一能做的就是取消订阅,让它在“让我们买断广告”和“失去订阅”之间做选择(@jerf)
认为用户其实只会抱怨不会取消,平台并不担心流失
- Netflix 已经证明,用户面对变差的服务会抱怨但很少真的退订,因此出现类似做法并不意外;即便有人声称会取消,也不代表存在大规模流失(少数人) > Netflix 已经证明,用户会抱怨但不会取消,所以出现这种情况并不意外(@peezd)
认为用户会重回盗版或转向自建媒体库,且一旦离开就很难回头
- 当合法观看比盗版更麻烦,用户就会重回盗版;Stremio、Jellyfin、Usenet 以及 Radarr/Sonarr 等自建方案已经被不少人采用,而且体验足够好,用户一旦回去几乎不可能再被拉回订阅(较多人) > 「哟嗬嗬,再来一瓶内存。」(@tetris11)
认为根源是消费者权利保护不足,需要监管和法律救济
- 这类问题背后是消费者权利保护缺位;有人指出监管机构甚至应调查平台把用户逼回盗版的责任,也有印度的消费者判例表明,付费免广告后仍插广告可被认定为服务缺陷并赔偿(少数人) > 在印度,有用户为免广告的流媒体付费后仍被插入广告,消费者委员会判定服务缺陷,要求退款并赔偿(@thisislife2)
认为平台应诚实提供可彻底买断广告的价格选项
- 用户真正想要的是平台诚实标出“彻底不向你展示广告”的价格,哪怕这个价格高到自己不会买,也应该把选择权交出来,而不是先收钱再塞广告(少数人) > 我想要的只是公司诚实告诉我,不向我展示广告到底值多少钱,哪怕价格高到我不买,也请把这个选项摆出来(@HelloMcFly)
认为更彻底的出路是消费者合作制流媒体,或彻底退出电视
- 有人希望流媒体改成消费合作社:订阅者投票选董事、按承诺分配内容预算,不再一味榨取用户(少数人) > 理想的流媒体应该是由订阅者投票选出董事、按竞选承诺分配内容预算的消费合作社(@saalweachter)
- 也有人选择基本不再看电视,把原本花在广告和折腾上的时间省下来(少数人)
有价值的补充
- 精巧类比:高价订阅反而让广告更值钱,并非新鲜事;过去厚重杂志如 Glamour 用高订阅费筛选有购买力的读者,《纽约时报》即使收取昂贵订阅费仍排满低质广告,因为付费本身改善了广告模型(@PaulHoule)
- 精巧类比:放弃电视的过程被形容为像戒咖啡因,最初几个月确实难熬,但之后会越来越轻松,最终感觉和从前一样好甚至更好,再也回不去(@cainxinth)
- 冷知识:用“人类愚蠢基本法则”的框架看,广告属于为了几分钱而浪费用户时间、偷走本可省下更多钱的愚蠢一端,平台却仍乐此不疲(@jerf)