美国国防部(Department of Defense, DOD)希望重建并重塑弹药工业基础,但真正的问题是速度能有多快。需求、产能、供应链和既有承包商体系共同构成约束,国防部需要在补充库存、扩大生产与调整采购方式之间推进,而这些环节都影响重建与重塑能够推进的节奏。
正文
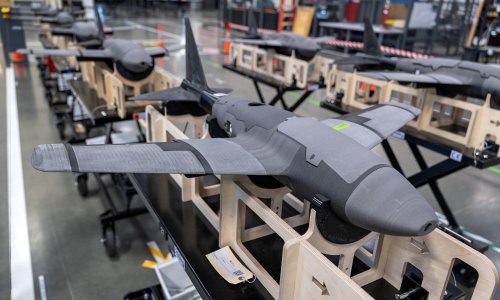
最近的分析已经指出了弹药库存缩减的原因和后果。政策制定者和工业界现在不仅需要重建弹药工业基地,还要重塑它,以适应现代高强度精确消耗战的需求。这意味着美国弹药库存既要扩大规模,也要改变构成:联合部队应通过装备“高低搭配”的精良与可负担导弹和拦截器,兼顾弹药库的广度与深度。国防部(DOD)与承包商之间出现的多年期“框架协议”很重要,但随后还需要国会拨款、工业界增加资本支出(CapEx),以及五角大楼与企业签订合同。
重建和重塑弹药工业基地的现实时间表是什么?查看总统的 2027 财年预算申请、后续举措、企业季度报告和近期合同公告,可以更清楚地看到规划中的未来,以及实现这些目标必须克服的障碍。
美国弹药库存构成的变化
根据国防部 2027 财年预算申请和后续政策公告,五角大楼计划大幅增加成熟且能力可靠的导弹和拦截器库存。例如,Patriot PAC-3 Missile Segment Enhancement(MSE)拦截器的申请量增长了 839%,从 2026 财年的 341 枚(由陆军和海军申请)增加到 2027 财年的 3,203 枚(由陆军和海军申请);Terminal High Altitude Area Defense(THAAD)拦截器的申请量增长了 2,216%,从 2026 财年的 37 枚(由导弹防御局申请)增至 2027 财年的 857 枚(由陆军申请);Tomahawk 导弹的申请量激增 1,740%,从 2026 财年的 57 枚(由海军申请)增至 2027 财年的 1,049 枚(由海军和陆军申请)。这些精良弹药虽然昂贵,但设计精密、性能高超,专门用于执行最困难的任务。多年期协议,加上正在考虑的联合生产以及直接面向供应商的协议,有可能将这些系统 25 至 51 个月的制造交货期缩短。但不幸的是,这些以及其他精良的遗留系统从根本上是为了性能而建造的,并非为规模化生产而设计或提供资金。
这些限制,加上需要更广泛的弹药组合来更好应对俄罗斯和伊朗 Shahed 无人自主系统群等威胁,促使人们更加关注成本更低、更易生产的系统。低成本、可消耗的弹药早就在美国库存之中,从 1990 年代开发的 Joint Direct Attack Munition(JDAM)制导套件,到随后十年首创的 Coyote 反无人航空系统。然而,用于扩大美国弹药库存中可负担选项的关注和资本正在急剧增长。例如,五角大楼于 2025 年 12 月启动了 Drone Dominance Program,这是一项 11 亿美元的举措,旨在扩大国内小型无人机生产、消除采购壁垒,并在 2027 年底前快速列装约 340,000 架无人机。
自 2026 年 5 月以来,五角大楼和弹药制造商签署了多份多年框架协议,以快速列装大量低成本巡航导弹。这些举措包括空军 Family of Affordable Mass Missile(FAMM)项目,未来五年申请超过 27,000 枚空射巡航导弹;Low-Cost Containerized Missiles(LCCM)项目,到 2030 年初交付约 10,000 枚地面发射巡航导弹。通过 Multi-Mission Affordable Capacity Effector(MACE)项目,海军计划在 2031 财年前申请约 4,500 枚高超音速空射巡航导弹。陆军寻求通过低成本拦截器(LCI)倡议,为其防空和反导系统配备单价低于 100 万美元的模块化拦截器。与此同时,导弹防御局(MDA)的目标是通过同名项目,以每枚低于 75 万美元的拦截器成本应对弹道和高超音速威胁。为了加快这些新能力的采购和生产时间表,国防部正在 Drone Dominance 和陆军 LCI 等项目中,在新兴防务公司之间开展合同竞标,并与 Anduril、CoAspire 和 Zone 5 Technologies 等较新的公司签署 LCCM 和 FAMM 的框架生产协议。这些新弹药将是国防部组合中受欢迎的补充,但政府和工业界需要紧密合作,开发、严格测试、交付并有效将这些低成本系统纳入联合部队。
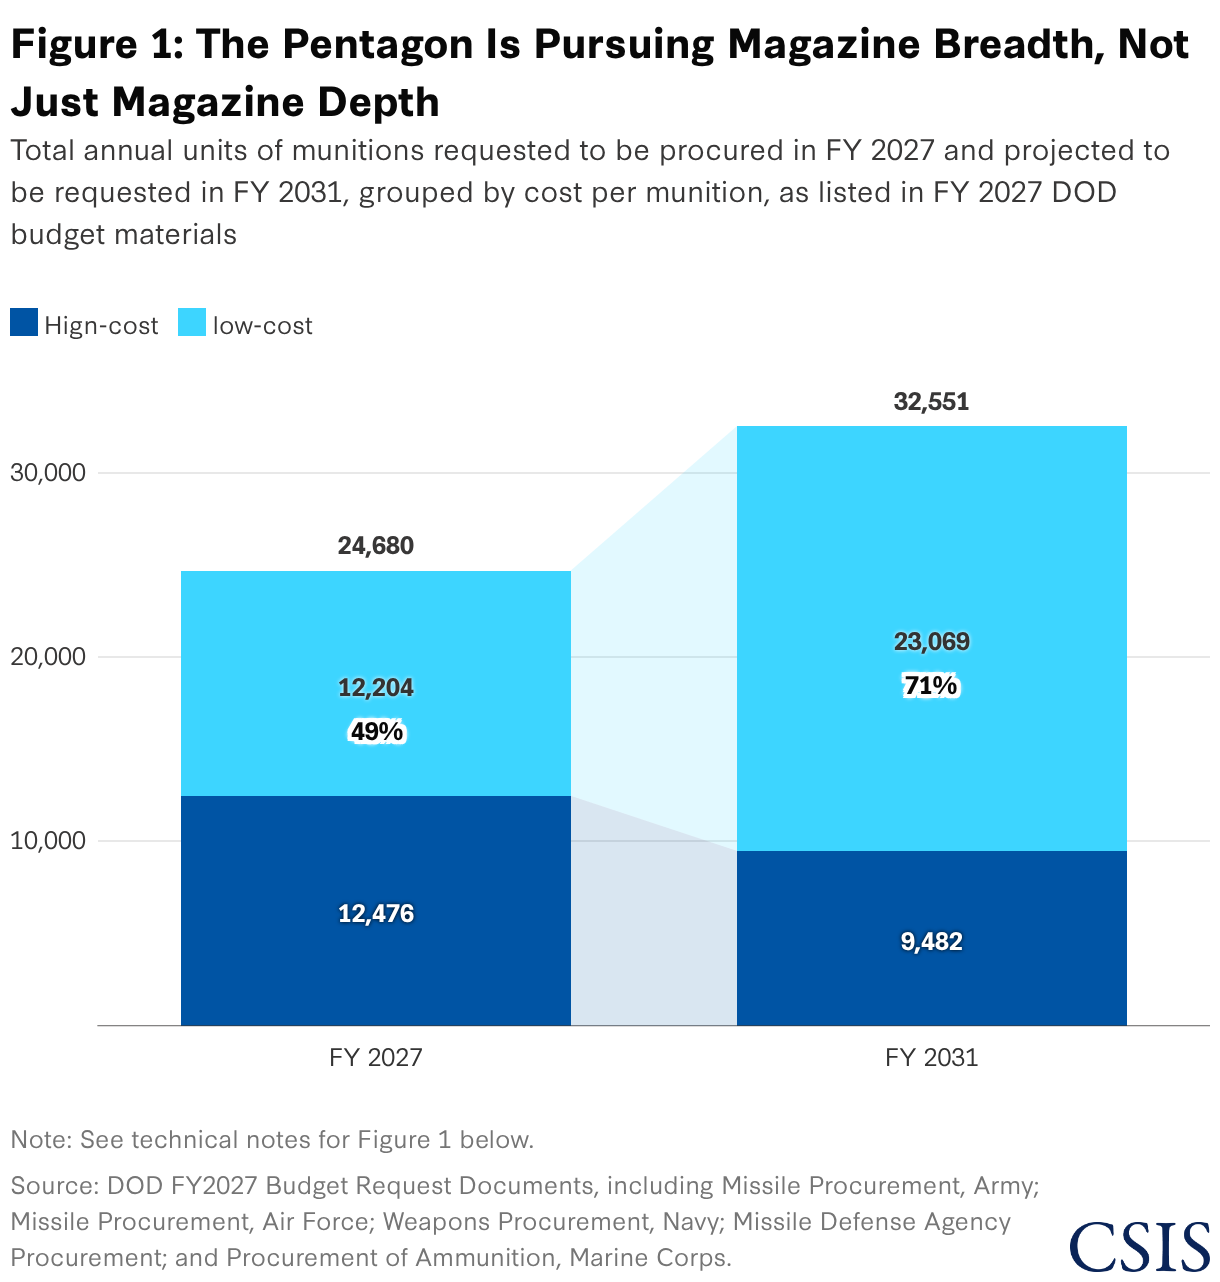
五角大楼 2027 财年预算申请和后续举措强化了其弹药组合向更可负担武器转变的优先事项。如图 1 所示,国防部 2027 财年申请的弹药中,约有 49% 的单价低于 60 万美元;根据预测的弹药预算申请,到 2031 财年这一比例将上升到 70% 以上。
采购节奏因弹药成本而异
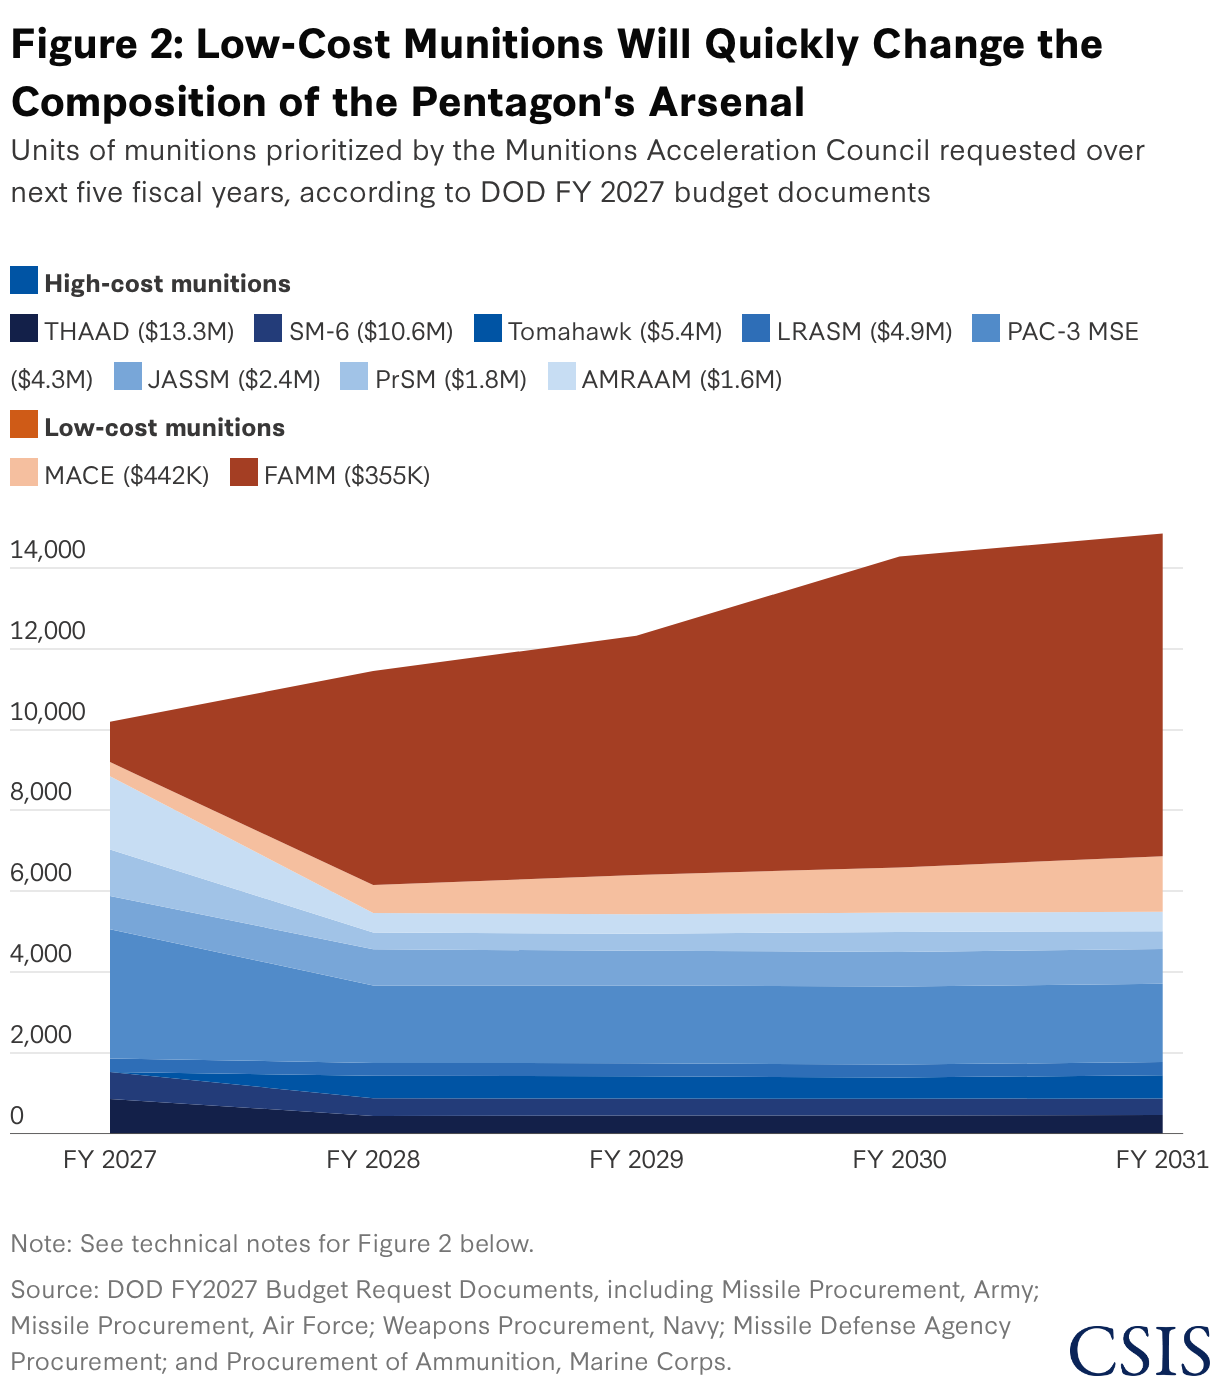
在五角大楼敦促工业界重建因对伊朗持续冲突而耗尽的武器库存之际,国防部预算文件证实,低成本系统将先于大多数精良系统形成规模,如图 2 所示。根据与 Lockheed Martin 长达七年的框架协议,国防部预计到 2030 年将 PAC-3 MSE 拦截器的年产能提高 233%,从每年约 600 枚增至 2,000 枚;THAAD 拦截器年产能提高 317%,从 96 枚增至 400 枚;Precision Strike Missile(PrSM)年产能提高四倍至约 550 枚。在国防部长达七年的采购承诺支持下,RTX 还计划将 Tomahawk 导弹年产量提高到 1,000 枚以上,将 Advanced Medium-Range Air-to-Air Missile(AMRAAM)提高到 1,900 枚以上,将 Standard Missile 6(SM-6)提高到 500 枚以上。
与这些精良弹药生产商扩大产能所需的多年期交货期相比,LCCM 和 FAMM 等低成本弹药协议旨在以商业产业的速度推进,并实现快速、可重复的生产量。例如,对于 LCCM,从 2026 年 5 月签署框架协议到预计在 2027 年交付首批 1,000 套 Anduril 地面发射 Barracuda-500M 系统之间的间隔,远短于 2027 财年预算文件中 Tomahawk 导弹从合同授予到首次交付预计的 34 个月。FAMM 的时间表同样加快:2027 年申请 1,000 枚,2028 年申请交付超过 5,000 枚。
由于 2026 年和 2027 年计划交付的无人机数量巨大,Drone Dominance 的数字未包含在图 2 中。虽然无人机体积更小、能力与遗留或低成本导弹不同,但它们显示了联合部队可获得弹药性质的变化。尽管 LUCAS 不属于 Drone Dominance,但它是逆向工程的伊朗 Shahed-136 单向攻击无人机,美国在“Operation Epic Fury”中首次将其投入实战。尽管 LUCAS 初始性能的完整评估仍未公开,但该系统每架 5.5 万美元的成本、18 个月的概念到开发时间线以及 500 英里航程,使其成为遗留打击系统的可靠低成本补充。2026 年 5 月,Brad Cooper 海军上将在参议院军事委员会作证时称赞 LUCAS 对伊朗“翻转了成本曲线”,迫使德黑兰动用自身更高端的武器。陆军部长 Dan Driscoll 也在 2026 年 4 月告诉众议院拨款国防小组委员会,陆军购买了 13,000 架 Merops 拦截器无人机——由美国所有的 Perennial Autonomy 设计、在乌克兰经受实战检验、单价低于 1 万美元——用于在伊朗对抗 Shahed 无人机。陆军明确为其 LCI 项目运行“压缩”时间表,于 2026 年 5 月发布初始信息请求,并目标在 2026 年秋季进行首次实弹演示。它还将拦截器拆分为子段并获取其知识产权,以加快采购并降低未来生产瓶颈的风险。
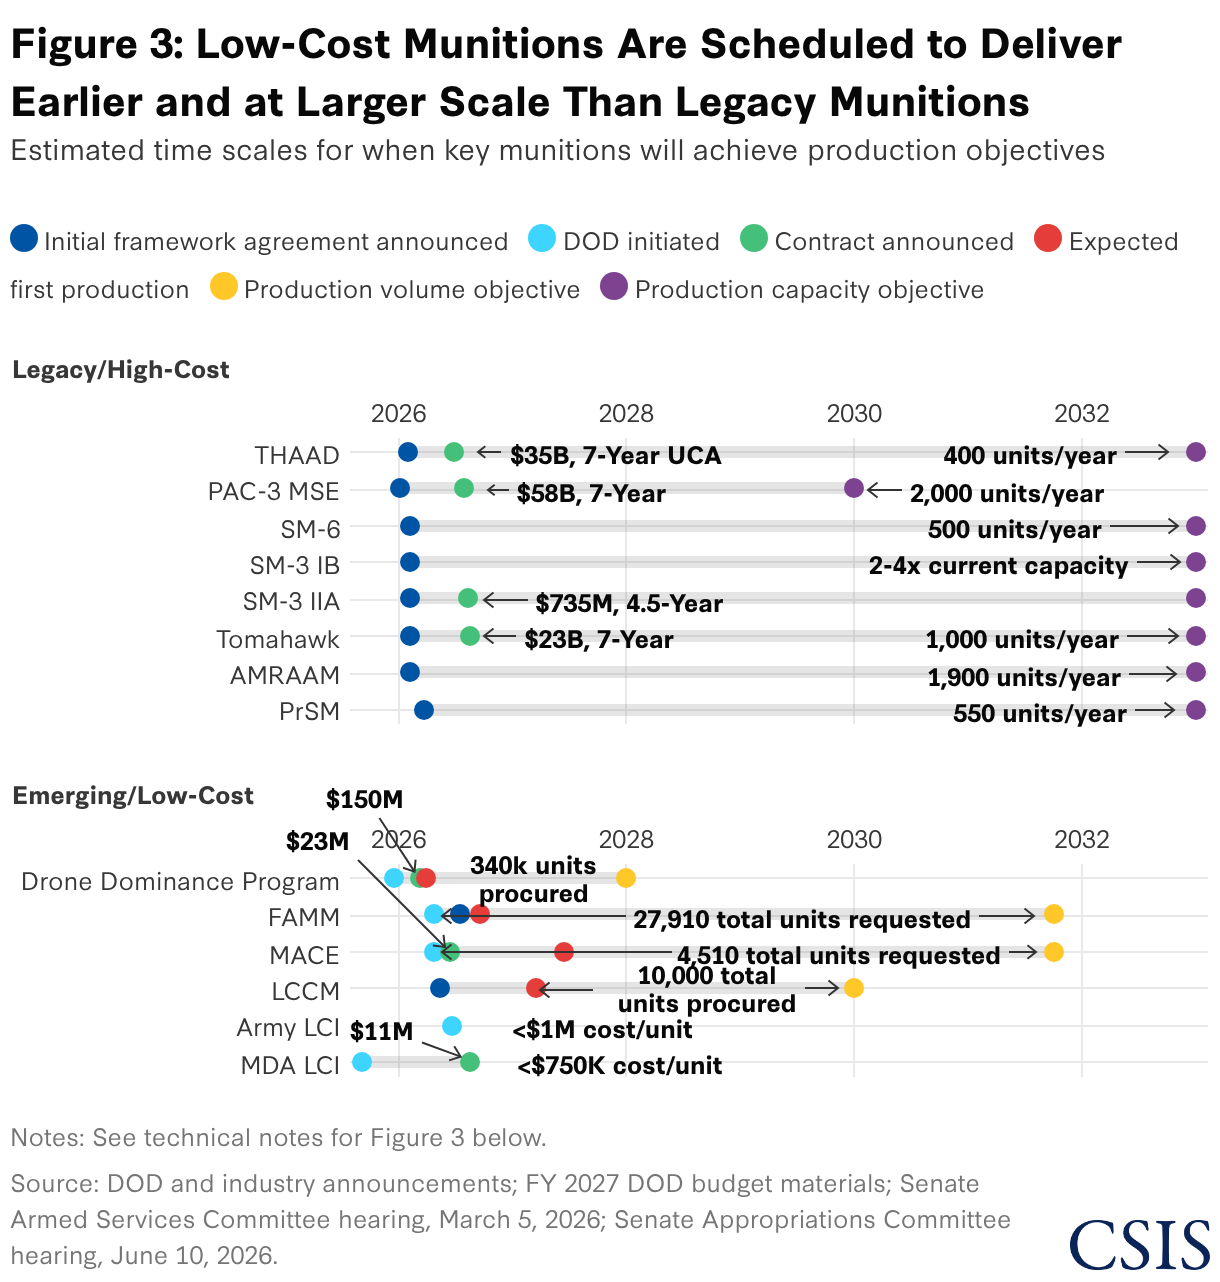
如图 3 所示,弹药工业基地的补充速度以及协议转化为交付的速度差异很大。
将需求信号转化为能力面临的挑战
尽管这些框架协议和公告表明弹药工业基地将在短时间内显著演变,但将计划转化为生产仍存在巨大障碍。框架协议不是拨款;它们传递的是需求信号,旨在让工业界相信政府未来会采购,从而证明在设施、劳动力和供应链上进行大规模 CapEx 投资是合理的。信号能否转化为额外工业产能,取决于国会是否拨款、五角大楼是否签订合同,以及工业界是否交付有效系统。
国会在 2026 财年拨款法案中迈出了重要的第一步,批准了对八种关键弹药——PAC-3 MSE、THAAD、Tomahawk、AMRAAM、SM-6、SM-3 IB、JASSM-ER 和 LRASM——的多年采购授权,并为随后的框架协议确立了法律基础。但这些优先弹药在 2027 财年的资金状况仍不确定。弹药加速委员会最初确定的 14 种优先弹药中,有相当一部分资金属于强制支出,与一项在国会通过前景不明的和解法案挂钩。例如,在 2027 财年申请的 PAC-3 MSE 拦截器中,3,203 枚里有 2,936 枚(占 92%)需要强制资金通过才能获得。虽然总统的 2027 财年预算申请要求导弹订单增加 188%,但最终能采购多少仍不确定。
一旦资金到位,国防部就可以授予合同以落实框架协议,其中大多数协议是今年早些时候签署的。一些利用 2026 财年拨款和和解法案资金的合同正在公布。例如,2026 年 7 月,五角大楼授予 Lockheed Martin 一份价值高达 586 亿美元的合同,到 2030 年将 PAC-3 MSE 拦截器产量提高两倍,并支持其阿肯色州卡姆登工厂就业增长 50%。一个月前,国防部授予 Lockheed Martin 一份七年期未定价合同行动,金额高达 350 亿美元,以落实框架协议并将 THAAD 拦截器产量提高四倍。2026 年 8 月 10 日,导弹防御局授予 RTX 一份 7.45 亿美元合同,用于 SM-3 Block IIA 拦截器的生产和保障。接下来的一周,国防部宣布与 RTX 签署一份 229 亿美元合同,以“以前所未有的速度”扩大 Tomahawk 导弹生产。
框架协议的一个关键组成部分是,企业承诺增加内部资助的投资和 CapEx,用于工厂、机械和设备等实物资产,以支持执行这些长期协议所需的扩大的产能。例如,Lockheed Martin 已承诺投入超过 90 亿美元扩大产能,包括在阿肯色州卡姆登建设新的弹药加速中心,采用先进制造技术、工具和生产方法来加快产出。RTX 的支持也推动了更广泛的产能投资,例如耗资 1.15 亿美元扩建其阿拉巴马州导弹集成设施,以加快 Standard Missile 系列的产出。五角大楼最初的框架协议还针对弹药供应商,包括 L3Harris、Boeing 和 Honeywell Aerospace。生产固体火箭发动机(SRM)的 L3Harris 已承诺投入超过 10 亿美元,扩建和现代化其弗吉尼亚州奥兰治县的工厂。
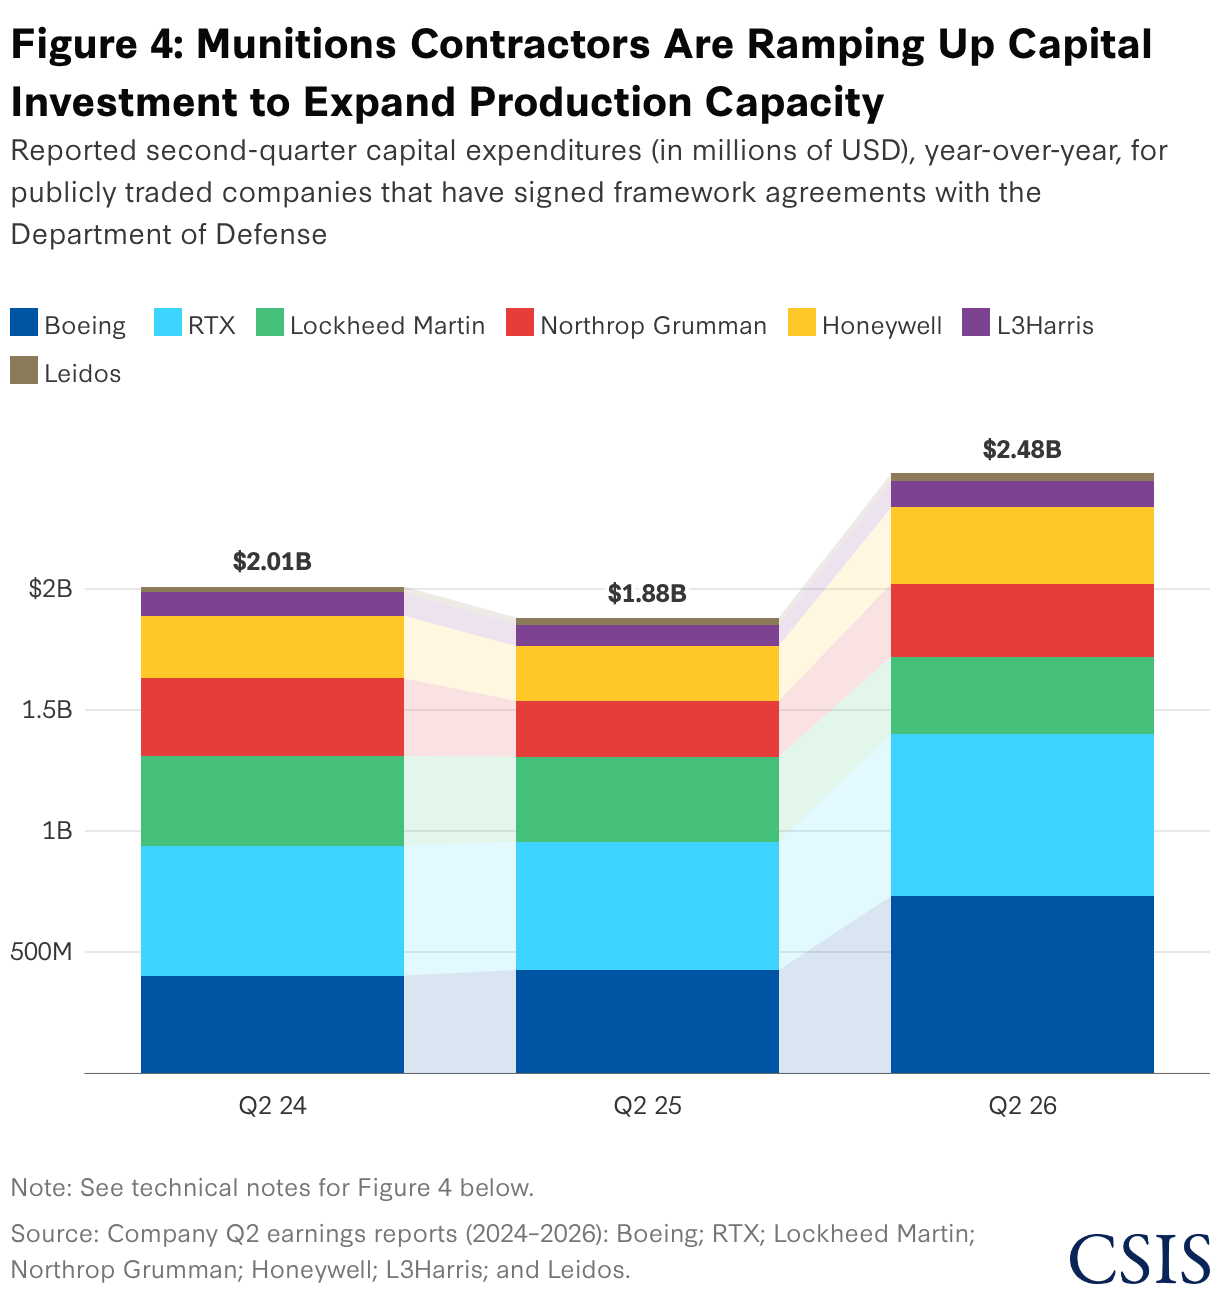
图 4 说明了这些广泛承诺如何转化为投资。已签署框架协议的上市公司集体报告第二季度同比 CapEx 增长了 31%。
然而,更大的投资能否转化为库存增加仍不确定。被赋予生产数千枚低成本巡航导弹和数十万架小型无人机任务的新进入者,将需要扩大工业产能、减少供应瓶颈和持续资金来实现生产目标。国防部必须严格评估哪些可负担武器有效,并以商业般的速度生产、采购和列装它们。更多弹药制造商的竞争能否降低单价并缩短传统承包商的交货期,也还有待观察。例如,Lockheed Martin 最近宣布了 Patriot PAC-3 Adapted Capability Effector(PAC-3 ACE),这是一种防空拦截器,预计单价不到标准 PAC-3 MSE 的一半,Lockheed 打算“以创纪录的时间”进行建造。
要让弹药工业基地转化为更强的作战能力,美国及盟国的武器生产还应纳入作战概念,确定需要哪些能力组合来威慑和击败对手。联合部队指挥官不仅应拥有广泛而深厚的武器库存,还必须知道针对特定安全挑战应如何、何时以及为何使用特定系统。信任在这里很重要。指挥官熟悉他们使用过的系统,并需要对新能力建立类似信心。正如最近伊朗对中东各地的袭击所显示的那样,更广泛、更多样化的弹药工业基地不仅应提供“区域防御”,还应提供“点防御”,保护关键的美国和盟国基础设施与资产,抵御数量更多、成本更低的敌方导弹和无人机。
结论
伊朗和乌克兰的战争表明,防空反导重要性上升、作战节奏加快,以及多个地区同时发生长期冲突的风险,都会让弹药工业基地承压。为应对这些挑战,美国需要广泛的弹药组合,从精良系统到低成本导弹和无人机。简而言之,弹药工业基地需要被重建和重塑,以恢复威慑,并应对当今战争特征中快速演变的技术和威胁。上述总体轨迹方向正确,但需要国会、五角大楼和工业界持续协同努力,发送和接收长期需求信号,并投资于能够建立和维持库存的底层产能。短期内存在风险,但未来 18–24 个月内交付的低成本系统,以及精良系统产能的爬坡,可以让美国走上正确道路。实现总体目标的关键是国会足额拨款、工业界持续的 CapEx 和其他投资、国防部与企业之间及时灵活的合同,以及各层面的执行。
图表技术说明
本技术说明提供了上述图表中计算和信息的更多方法、范围条件和来源细节。
图 1: - 2031 财年总数是 2027 财年国防部预算材料中列出的预测申请;2031 财年不反映 2027–2031 财年的累计总数,仅是该财年的单位数。 - 总数不反映国防部自 2026 年 4 月 21 日发布预算申请材料以来宣布的框架协议,例如到 2029 年底生产 10,000 枚低成本集装箱弹药的协议,也不包括未来年份可能开发和申请的潜在能力。 - 每枚弹药 60 万美元是区分高成本和低成本弹药的门槛。这一成本介于各军种优先的可负担规模项目与传统精确弹药之间。 - 总数取自国防部 2027 财年预算材料,以捕捉五角大楼的弹药采购计划,来源包括陆军导弹采购、海军武器采购、空军导弹采购、导弹防御局、陆军弹药采购、海军和海军陆战队弹药采购、空军弹药采购等。 - 总数包括制导/精确弹药(导弹、拦截器、制导炸弹和炸弹套件)的单位,不包括非制导弹药(小口径、火炮和迫击炮弹)、发射器、练习火箭和火控单元。
图 2: - 单位成本值是估算值,由 2027 财年武器总成本除以 2027 财年申请的单位数得出。当武器由多个军种申请时,成本之和除以单位之和。 - 2028 至 2031 财年 THAAD 单位总数未在国防部预算文件中直接提供;是根据《陆军导弹采购》论证材料中每个财年的武器总成本除以 2027 财年单位成本推算的。 - 虽然 2028 至 2031 财年 SM-3 的单位和资金总额未在预算文件中提供,但国防部在 2027 财年申请了 214 枚 SM-3(包括 IIA 和 IB)拦截器,并与 RTX 签署框架协议,将 SM-3 IIA 的产量提高、SM-3 IB 的产量加速至现有生产率的“2 到 4 倍”。2026 年 8 月,RTX 与导弹防御局签署了 7.45 亿美元合同,用于 SM-3 IIA 拦截器的生产和保障。
图 3: - 后续已与关键弹药供应商宣布框架协议,而本图表捕捉的是与主承包商的最初框架协议。 - 国防部启动举措包括:2025 年 12 月 17 日 Drone Dominance Program 正式征求解决方案;2026 年 4 月 21 日发布国防部 2027 财年预算材料,概述 FAMM 和 MACE 的五年申请;2026 年 6 月 23 日陆军宣布计划为陆军 LCI 征集白皮书;2025 年 9 月 4 日导弹防御局为 MDA LCI 征集白皮书。 - FAMM、MACE 和 LCCM 作战单位的预计首次交付日期是根据行业公告和国会听证会推断的;Drone Dominance 单位的首次生产基于 Travis Metz(Drone Dominance 项目经理)2026 年 3 月 5 日在参议院军事委员会的证词;FAMM 则基于 Kenneth Wilsbach 将军 2026 年 6 月 10 日在参议院拨款委员会的证词。 - 2026 年 7 月 29 日,Lockheed Martin 与国防部宣布一份 539 亿美元未定价合同行动(UCA),在 4 月 47 亿美元授标基础上使总额达到 586 亿美元。UCA 是一种允许在所有条款(尤其是价格)最终确定之前就开始工作的合同授标。 - 2026 年 2 月 12 日,国防创新单元主任兼 Drone Dominance 高级顾问 Owen West 在参议院军事委员会作证时表示,第一次“gauntlet”将在“3 月初”结束,“届时约 1.5 亿美元的原型交付订单将在预计的十几家获胜者中下达”。 - 2026 年 6 月 12 日,Castelion 与国防部宣布一份 2,340 万美元的固定价格订单,作为 MACE 项目的一部分,订购 50 枚 Blackbeard 高超音速巡航打击导弹的预生产原型。该授标建立在之前两份海军合同之上:2026 年 2 月的 4,990 万美元和 2026 年 4 月的 1.05 亿美元。 - Drone Dominance 和 LCCM 的生产目标是生产数量,而 FAMM 和 MACE 的目标反映的是国防部计划在 2031 财年前申请的单位。 - 框架协议的生产目标包括将作为对外军售或直接商业销售出售的单位,这意味着五角大楼不会采购全部数量。 - 为新兴/低成本弹药签署的合同主要是固定价格合同,即在授标时确定单一约束价格并将成本风险转移给承包商。
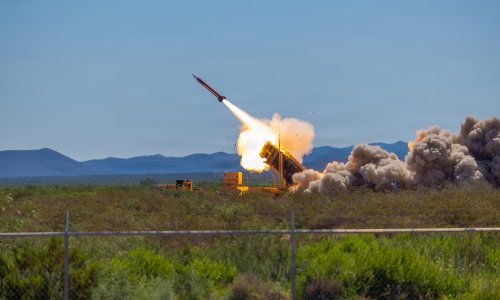

图 4: - 英国防务承包商 BAE Systems 也与五角大楼签署了框架协议。虽然该公司前六个月的报告显示 2026 年为 3.77 亿英镑,低于 2025 年的 4 亿英镑和 2024 年的 3.96 亿英镑,但其总裁兼 CEO 在 2026 财年上半年财报电话会上宣布,美国业务计划同比增加约 40% 的资本支出,“这在很大程度上是由弹药生产加速推动的”。 - RTX、Boeing 和 Honeywell Aerospace 的资本支出包括对其大量非国防业务的投资。
评论
讨论气氛讽刺且分裂:多数人并不买账“国防部能否快速重建弹药”的技术与产能叙事,而是把矛头指向美军采购和军工体系的腐败、低效与战略误判;也有不少人进一步否定扩军本身,认为在追问产能之前,更该质疑战争必要性、军备造成的环境代价,以及进攻方占优的攻防成本交换比。少数人则从技术降价、近岸生产或乌克兰创新体系等角度补充。
认为弹药和导弹本可借成熟技术大幅降价
- 既然需求已知,而 GPS、手机级芯片、SpaceX 式的低成本发射都已成熟,按理应能造出便宜得多的 Tomahawk 类导弹;但单价仍高达数百万美元,这让人难以理解。(少数人)
认为核心不是产能,而是腐败、分肥政治与制度性低效
- 弹药重建慢且贵,根源不是工厂产能,而是采购流程被用来防腐败、政治分肥(例如为让每个国会选区都分到零件而拖慢武器项目)以及系统性贪腐;有人形容整个体系已变成疯狂的工业窃盗统治,并以英国航母为例:巨大主轴竟没人敢上润滑脂,结果抱轴,事后无人能追责,只能以“要履行合同”为由不去参战。(较多人)
- 还有人认为,如果未来一届政府不再层层揩油,进度会快得多。(少数人) > 美国的采购腐败有自己的表现形式:为了让每个国会选区都分到一点利益,一件武器的零件被故意分散到各地生产,这套做法从 B-1 项目就开始了。(@gumby)
认为乌克兰的快速迭代源于前线直连厂商与用户选择权,而美军采购相反
- 乌克兰前线部队能直接和制造商沟通,并自主选择武器与供应商,反馈回路很短,好装备会迅速推广;美军采购层级脱节、流程相反,这正是灵活性差距的来源。(少数人)
认为美国把乌克兰排除在 DARPA 创新链外是战略短视,反而催生更快体系并被对手学去
- 乌克兰早期被排除在 DARPA 创新流水线之外,只能为生存自建体系;结果现在出现了比原有创新流更快的东西,而且对手也已经学会。根源在于美国缺乏战略思考:自己的决定不是终局,别人会接着行动,最终走向未必符合美国利益。(少数人) > 你的决定并不是终局,你的行动也不是最后一步,别人同样会出手,而这些后续发展你可能根本不会喜欢。(@belZaah)
认为近岸生产意在削弱中国、伊朗与俄罗斯在南美的影响力
- 战略方向可能是近岸外包弹药产能;近期在南美的动作,可能是为了削弱中国、伊朗、俄罗斯在该地区的影响力。(少数人)
认为昂贵拦截弹只在高价值目标上划算,且攻防成本交换比偏向进攻方
- THAAD 一类弹药虽极贵,但作为能在 200 公里外撞掉高超音速导弹的弹道拦截弹,花 1300 万美元保护大城市里的几个街区似乎合理;然而用它去打一次性无人机完全不划算。(少数人)
- Perun 的分析指出,导弹防御与进攻的交换比严重偏向进攻方;因此不应盲目囤积拦截弹,而应评估把军事和关键基础设施地下化或加固的成本收益。(少数人) > 花 1300 万美元的拦截弹去救大城市里的几个街区似乎合理,但拿它去打一次性无人机就完全说不通。(@robertclaus)
认为问题不在重建弹药的速度,而在战争与军备本身是否正当
- 国防部正在为“错误的战争”做准备:美国历史上最血腥的战争是内战,而不是其重点备战的那些外部冲突。(少数人)
- 有人讽刺国防部其实是“战争部”,鉴于它拿弹药去做的事,最好永远都不要快速重建;还有人故作天真地问“国防部是什么?你是指战争部吗?”,借旧称讽刺其进攻本质。(较多人)
- 弹药生产本身留下长期环境代价:某弹药厂当年强占优质农田,多年后土壤和地下水仍被污染,因此有人希望人类别再为了互相残杀而污染世界。(少数人)
- 扩充弹药产能就像混淆“续航里程”和“油耗”:卡车老要加油,不一定非要更大的油箱,不如先问“这趟去伊朗的行程有必要吗?”。(少数人)
有价值的补充
- 军工代号冷知识:RTX 其实就是 Raytheon(雷神)。(@Mashimo)
- 军事语境里的“弹药携载广度”不应只算陆上库存,还应包括潜艇、无人机组装船等分布式海上平台;若没把这些算进去,会让人意外。(@cwmoore)