伍德麦肯兹(Wood Mackenzie)最新全球平准化度电成本(LCOE)报告显示,技术进步与市场动态推动价格分化,在43个对两者均建模的市场中,4小时电池储能已比开式循环燃气轮机便宜。中东和非洲公用事业规模光伏已达37美元/兆瓦时,4小时储能预计2035年再降33%至80美元/兆瓦时,将在区域内各天然气市场取代燃气调峰。中国是全球储能成本标杆,比亚太其他地区平均低55%以上。
正文
Wood Mackenzie 最新全球平准化度电成本(LCOE)报告显示,技术进步和市场动态继续推动各市场度电成本分化:在同时建模的 43 个市场中,四小时电池储能的平准化度电成本现已低于开式循环燃气轮机。
中东和非洲地区,公用事业级光伏已以 37 美元/兆瓦时的成本领先;到 2035 年,四小时储能成本预计再降 33%,至 80 美元/兆瓦时,在该地区每一个天然气市场上都以成本优势取代燃气调峰。中国仍是全球储能成本标杆,比亚太其他地区平均水平低 55% 以上,显示出制造规模正在重塑全球成本格局。
“这一经济转变是决定性的,而且还在扩大,”Wood Mackenzie 首席分析师 Ahmed Jameel Abdullah 说,“燃气轮机短缺和燃料价格波动加剧推高了调峰成本,而电池制造产能扩张则继续压低储能成本。”
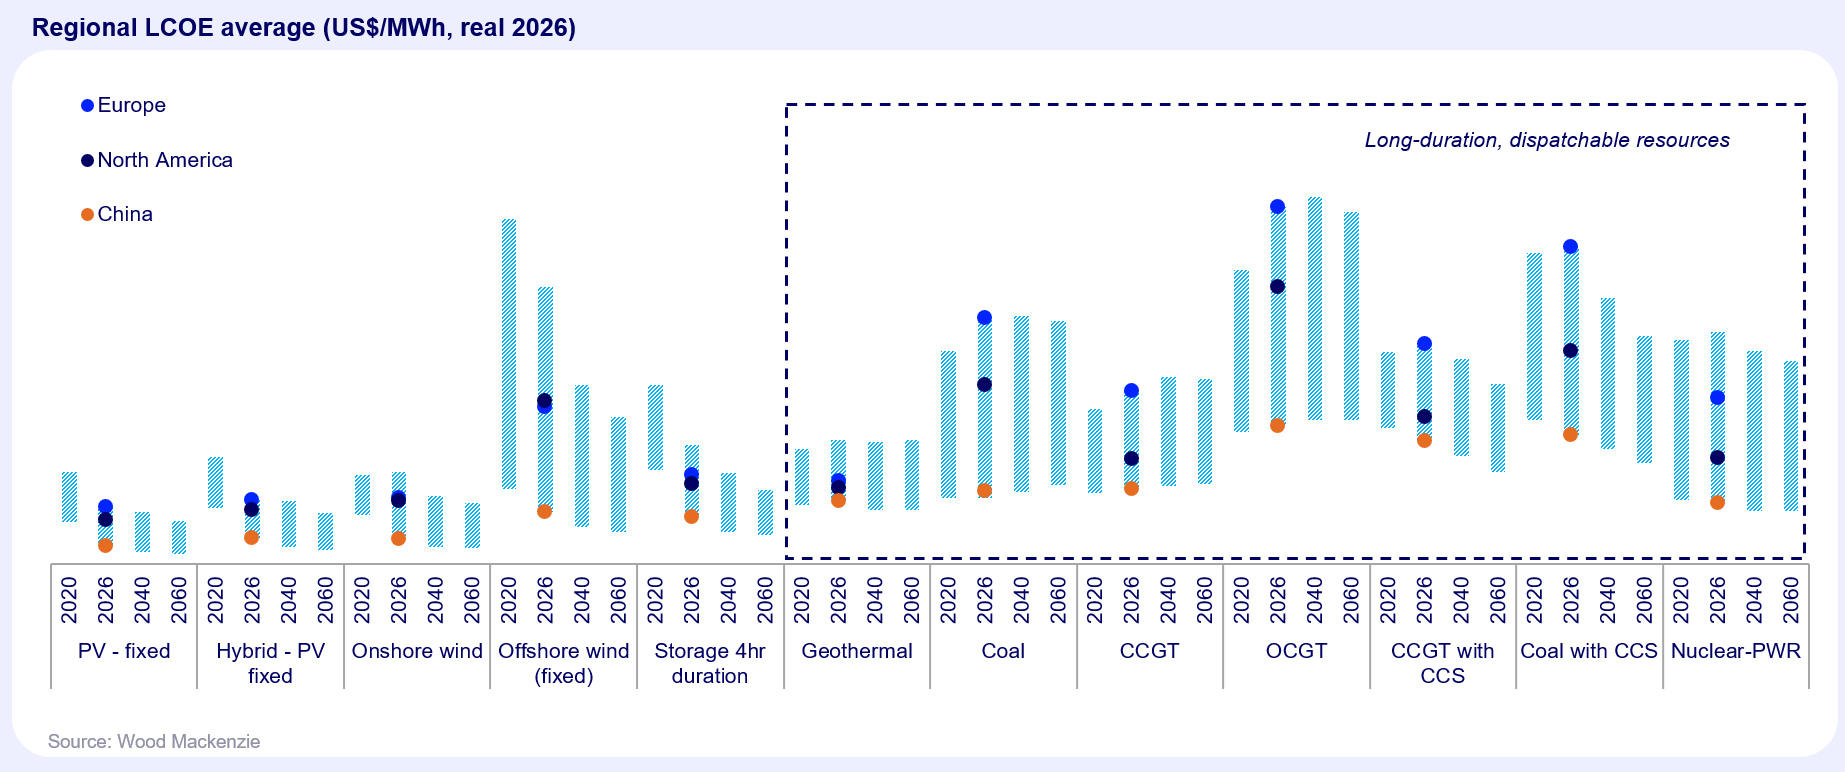
Abdullah 指出,类似转变也已重塑基荷电源经济性。在 48 个建模市场中的 43 个,单轴跟踪光伏已成为成本最低的新建电源技术,陆上风电在另外 5 个市场领先。在竞争最激烈的沙特阿拉伯和阿联酋,光伏 LCOE 有望在 2033 年前跌破 20 美元/兆瓦时。
Wood Mackenzie 报告覆盖欧洲、北美、拉丁美洲、亚太以及中东和非洲。
拉丁美洲
2026 年,采用单轴跟踪的光伏仍是拉丁美洲成本最低的发电技术,到 2060 年平均成本预计下降 38%。巴西、智利和墨西哥凭借世界级太阳能资源和高容量系数保持结构性成本优势。陆上风电成本也在快速下行:受中国整机商扩张加剧价格竞争、更大风机提升发电量推动,区域平均 LCOE 到 2030 年将下降近 21%,从 73 美元/兆瓦时降至 58 美元/兆瓦时。
在可再生能源配套强制储能和保障电网稳定的独立采购推动下,电网级电池储能正在该地区快速扩张。随着部署规模扩大和监管框架成熟,储能 LCOE 预计到 2060 年下降 42%。
海上风电仍是较长期的机会:区域平均 LCOE 要到 2040 年代初、在具备稳定出力能力之后才可能接近联合循环燃气轮机平价,不过巴西和哥伦比亚的开发活动已开始带动本地供应链。
亚太地区
公用事业级光伏仍是亚太最具成本竞争力的电源,但区域差异极大。2026 年,成本最高市场的光伏发电成本比最低市场高出 200% 以上;尽管每个市场都在改善,这一差距到 2030 年预计扩大到 250%。陆上风电正成为区域内最具成本竞争力的电源之一,但最便宜与最贵市场之间的成本差距仍超过六倍。随着中国风电整机商渗透率提高、更高容量机型部署,南亚和东南亚与煤电的成本差距有望大幅收窄。
中国在全球电网级储能成本上领先,标杆 LCOE 比亚太其他地区 134 美元/兆瓦时的平均水平低 55% 以上。这得益于国内供应链整合和规模化制造。具有竞争力的中国供应预计将把亚太其他地区平均水平拉低到 2036 年的 92 美元/兆瓦时,但日本、澳大利亚和菲律宾等市场因进口关税、安装成本高企和本土制造政策,仍将维持溢价。中国以外地区的海上风电成本短期仍承压,随着供应链成熟和风机大型化,预计从 2030 年代初开始明显下降。
欧洲
光伏仍是欧洲最便宜的电力技术。尽管 2026 年因光伏组件成本上升导致资本支出增加 14%,但随着资本成本下降和技术改进,固定倾角光伏 LCOE 预计到 2060 年下降 22%。陆上风电资本支出在本十年剩余时间内以年均 2.5% 的速度下降,因为整机商利用财务稳定性并争夺增长的需求;2030 年后,容量系数上升将取代资本支出成为 LCOE 的主要驱动因素,推动成本到 2060 年降至 60 美元/兆瓦时。
电池储能交钥匙资本支出上涨约 2%,为三年来首次上升,原因是电芯价格在 2025 年低点基础上反弹约 10%,受需求走强和锂价上涨推动。资本支出预计到 2031 年下降 12%,之后降幅放缓,因为到 2029 年供应过剩消化、需求超过新矿和精炼产能,锂价大致翻倍。

欧洲是所有建模区域中化石燃料发电成本最高的,平准化碳成本预计到 2030 年将超过燃料成本。与此同时,海上风电成本预计从 2030 年代开始下降,因为供应链趋稳、风机价格下降,并得到竞争性差价合约(CfD)招标带来的更可预测需求轨迹支撑。
北美

近期太阳能成本受到一波关税、反倾销和反补贴税调查以及新的 Sec. 232 进口限制的压力,其中分布式光伏面临的风险最大。公用事业级光伏因 168 GW 的“安全港”容量而得到部分保护,但组件价格预计到 2030 年前仍将年均上涨约 5%。住宅和商业项目环境更紧张,组件价格预计 2027 年上涨 6%,2028 年再涨 14%。对陆上风电而言,持续的资本支出和运营支出改善预计到 2060 年将 LCOE 拉低 16%,尽管近期政策变化以及 Sec. 232 对风机价格的潜在影响带来不确定性。
税收抵免继续为储能提供竞争优势,部分抵消外国关注实体(FEOC)限制和供应链约束的影响。随着投资税收抵免(ITC)抵免从 2038 年开始逐步退出,预计会出现一次成本飙升;但长期来看,新电池化学体系、硬件商品化和本土供应链扩张,预计到 2060 年将储能 LCOE 拉低 10%。到 2030 年代末,受数据中心负荷增长推动,燃气发电容量投资将进入供应短缺周期,这一动态使热电资本成本保持高位,并强化可再生能源和储能的长期经济性。
中东和非洲
2026 年,中东和非洲的可再生能源 LCOE 仍属全球最低之列,公用事业级光伏是明确的价格制定者。单轴跟踪光伏区域成本为 37 美元/兆瓦时,到 2035 年降至 24 美元/兆瓦时,沙特阿拉伯和阿联酋有望在 2033 年前跌破 20 美元/兆瓦时。本次更新中成本改善最大的是陆上风电:中国风机在整个区域变得具有成本竞争力,埃及和摩洛哥凭借 40% 至 45% 的容量系数录得特别低的成本。
电网级电池储能成本现已明确低于该地区的燃气调峰。四小时储能 2026 年达到 120 美元/兆瓦时,预计到 2035 年下降 33% 至 80 美元/兆瓦时,巩固其作为光伏和风电并网友技术的作用。这意味着储能在该地区每一个天然气市场上都以成本优势取代开式循环燃气轮机,标志着海湾和非洲电力系统规划的一个重要结构性转折点。
“我们追踪的结构性转变,已不只是可再生能源变得具有竞争力,”Abdullah 说,“而是储能和光伏共同重新定义电力系统的经济性。从拉丁美洲到亚太,储能成本下降和世界级可再生能源资源的结合,正在终结新建燃气调峰容量的经济理由,而长期签约的可再生能源正越来越多地设定电力成本的上限,而非下限。”
评论
多数人认可电池已在4小时短时调峰场景胜过开式循环燃气轮机,但围绕“这是否等于燃气发电整体被淘汰”分歧明显:多人强调4小时储能覆盖不了连续多日无风阴雨的长时缺口,也有评论认为应按可靠容量而非铭牌功率来比较二者价值。少数人进一步怀疑文章关于电池降价、燃气涨价的核心假设,以及标题把“调峰机组”泛化为燃气发电的倾向。
认为电池已跨过成本拐点、正在结构性替代燃气调峰机组
- 有评论梳理原文结论:在欧洲、中东和非洲(EMEA)以及拉美、亚太等地,电网级电池储能成本已低于燃气调峰,且未来十年可能再降约三分之一;这被形容为更优越的技术成熟后自然取代开式循环燃气轮机,而不是靠政策强推。(较多人) > 更优越的技术已经成熟到足以取代燃气调峰电厂,不需要靠政策强行推动。(@alwa)
认为4小时电池无法覆盖长时缺口,也不是发电资源
- 真正的难题不是跨过傍晚几小时,而是冬季持续一周甚至两周的无风阴雨;在这种长时间缺口下,燃气目前仍更便宜,电池只是负荷平衡手段,买发电机所解决的应急或持续带载需求并不能靠4小时电池满足。(较多人) > 问题不在于跨过四小时,而在于跨过冬季一个无风又阴云密布的星期,目前燃气在这方面似乎更便宜。(@adrianN)
认为应按可靠容量而非铭牌容量比较电池和燃气机组
- 电力系统成本的关键驱动是可靠容量,不是铭牌功率:同样1兆瓦的4小时电池,由于燃气轮机能在电池耗尽、电价高企时继续运行上百甚至上千小时,其价值可能只有燃气轮机的10%到50%;这一点在电网侧和用户侧都成立。(少数人) > 比较的基本单位应是可靠容量,而不是铭牌容量;同样一兆瓦的四小时电池,价值可能只有燃气轮机的10%到50%。(@shawndrost)
认为文章其实只针对开式循环调峰机组,不能推广为淘汰所有燃气发电
- 文章比较的是开式循环燃气轮机:它比联合循环便宜、启动更快但效率低,原本只用于覆盖短时尖峰,而这正是电池占优的场景;若遇到连续多日少风少光,联合循环机组或更长时间储能才更现实,堆太多电池成本过高。(少数人) > 文章针对的是开式循环燃气轮机,它原本只用于短时尖峰,长时段需求仍需要联合循环机组或其他方案。(@bell-cot)
认为文章对电池降价、燃气涨价的核心假设过于刻意
- 文章假设未来十年电池成本因需求旺盛再降33%,而燃气轮机成本因需求旺盛上涨,但这两个假设并无独立依据,看起来只是为了让模型得出想要的结论;还有人嘲讽预测做到2060年、却只预期再降16%,在十年巨变的背景下显得荒谬。(少数人) > 电池会降价、燃气轮机会涨价,这些假设除了“为了让模型得出我们想要的结论”之外并无依据。(@Bratmon)
认为标题应点明“调峰机组”和全球部署,否则容易误读
- 文章实际只针对开式循环燃气调峰机组,标题若没有“调峰”就不成立;也有人认为标题还应说明电池已在全球多地部署,否则读者会误解比较范围。(少数人) > 标题里真的需要加上“调峰”这个词,意思才通。(@NetMageSCW)
主张优先用分布式光伏、电动车和数据中心就地光储来替代新建调峰
- 城市建筑立面和围墙挂光伏可省去土地和远距离输电成本,并能把有效发电时长延长约4小时;电动车绝大多数出行里程很短,电池容量远超日常需要,可作为分布式储能反哺电网或家庭,最后才需要电网侧电池。车主相当于无偿提供高韧性基础设施,应获得补偿。(少数人)
- 还有人建议把数据中心放到光照好的地区并配套光伏与电池,既供算力又推进减排;评论称数据中心相关设备不收关税,这比太空光伏便宜得多。(少数人) > 人们本来就要买车,电动车能顺带给电网提供海量储能,政府不用花钱。(@thelastgallon)
认为几年间光伏加电池的进展快到出乎意料
- 三四年前还在争论太阳能加电池能否彻底替代化石燃料,如今电池已开始取代燃气调峰;有人调侃当年持怀疑态度的朋友很蠢,或者说这本身就是极惊人的发展。(少数人) > 三五年前还在争论光伏加电池能否取代化石燃料,如今回头看只能说进展太惊人了。(@gcanyon)
有价值的补充
- Dunkelflaute指冬季连续无风、少光的时段;这是判断4小时电池是否够用的关键边界条件,两周级别的Dunkelflaute目前仍难以靠堆电池覆盖。
- 即便燃气轮机已经建成,电池在每晚几小时的短时调峰上也可能很快更便宜;但两周级别缺口仍要靠轮机或其他长时资源。
- 有评论给出出行距离分布:28%的行程在1英里内,52%在3英里内,64%在5英里内,79%在10英里内,93%在25英里内,98%在50英里内,仅0.8%超过100英里;据此认为多数电动车电池容量远超日常需要,可用来反向供电。
- 垂直安装于城市建筑立面、围墙的光伏被指几乎不新增土地和远距离输电成本,并可增加约4小时发电时长。
- 原始分区域研究报告每区域售价9990美元;有评论称赞这篇综述写作严谨、密集、有条理,没有把原始数据表硬塞进正文,因此已足够提供信息。