特斯拉(Tesla)正承担 300 亿美元信贷,而公司正逼近无法盈利的状态。这家电动车制造商上一次公布季度业绩时已显露出压力,如今这笔规模罕见的融资安排,被放在 2026 年 9 月 29 日这个时间点上审视,涉及资金用途、成本结构与交付节奏。
正文
特斯拉在一份监管文件中披露,已开设300亿美元的信贷额度。这些贷款出台之际,公司利润近年持续下滑,同时特斯拉预计未来几个季度支出将增加。
公司运营的头十五年,特斯拉的销量和收入基本只增不减。它以极快的速度不断扩张,凭借看似无限的需求,为追逐增长而花出去的任何钱都显得合情合理。
这种情况持续到2024年,特斯拉从前一年的38%增长转为当年下滑1%。
此后公司盈利一直艰难,不得不靠一些可疑的一次性收益来勉强维持盈利。即便如此,利润仍处于低位。
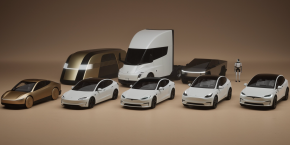
压低利润的一个因素是特斯拉资本支出增加,去追逐各种天马行空的想法:没有方向盘的汽车、飞起来也不带来任何性能提升的汽车,以及由一个人控制一支万亿美元机器人军队的承诺。
上季度资本支出翻了一倍多,特斯拉表示在当前科技公司支出极高的环境下,资本支出将维持高位。公司预计2026年总支出250亿美元(2025年为85亿美元),分析师预计2027年资本支出类似。
于是,面对利润下滑和资本支出上升,特斯拉如今大举借贷来填补缺口。
今天的监管文件显示,特斯拉从花旗和富国银行共获得300亿美元贷款安排。贷款期限在一年到五年之间,替代此前申报的50亿美元信贷额度(当时没有实际债务)。
公司表示预计2026年不会动用这笔信贷额度,但2026年只剩三个月,而明年支出计划庞大。
贷款金额相当于特斯拉当前收入水平下一个季度的营收。但相比特斯拉的利润——过去几个季度仅有几亿美元,薄如刀片——这笔钱规模大得多。
最令人担忧的是,上季度特斯拉自2024年Q1以来首次现金流为负,当时公司经历了销量大幅下滑。在那之前,特斯拉连续多年现金流为正。
置顶评论,来自 Anthony
获20人点赞
这很有意思。眼下信贷并不便宜。这对特斯拉来说不是好兆头。
所以,尽管特斯拉上一份季报显示账上有约430亿美元现金,它仍觉得需要借一大笔钱来为运营活动融资——毕竟汽车是个资金密集型业务——并为各种可能短期内不产生收入的产品构想买单。
到目前为止,特斯拉增加的资本支出几乎没拿出什么成果。虽然它本月推出三款产品(其实一款已推迟),但三款产品在十年前都以某种形式公布过。其中一款至今不能正常工作(Cybercab),一款量产缓慢(Semi),还有一款似乎只是为了向投资者兜售 SpaceX 合并的炒作(Roadster)。
除了这些,特斯拉还承诺了其他未来产品,为所有这些构想提供资金要花很多钱。它们中哪些能成功、何时能成功,以及特斯拉是否会在这次300亿美元贷款之外还需要更多资金,都还有待观察。


评论
社区普遍批评特斯拉偏离造车主业、产品线老化且盲目追逐AI叙事,同时不少人质疑Electrek的报道偏见;少数人则认为传统车企更不堪、或出于本土制造支持特斯拉。
认为特斯拉应回归汽车本质、扩充务实产品线
- 产品线窄且老化,Cybertruck失利、Robotaxi难产,马斯克追逐AI与人形机器人令公司迷失,本可避免油改电弊端却错失机会(较多人) > 特斯拉本该造出像BYD中档车那样真正能卖的车,却把牌打烂了(@Animats)
质疑Electrek对特斯拉的片面偏见
- 认为该媒体全职嘲讽马斯克,即便消息属实也需存疑,建议参考Reuters等更中立信源(较多人) > Electrek 的存在就是为了嘲讽马斯克碰过的任何东西(@frankacter)
认为传统美国车厂策略更糟、中国电动车威胁更大
- 特斯拉策略虽分裂,但传统车企梦游进火山,尤其中国以万元级SUV出海时更显其危(少数人) > 当中国电动车厂带着一万美元SUV杀入市场,传统美国车厂正梦游走进火山(@bpodgursky)
认为特斯拉应趁高估值与传统车企合并化解困境
- 特斯拉从唯一电动车选项退化为有质量隐忧的中端小玩家,面对中国折扣与欧洲本土联盟规模经济劣势,宜效仿泡沫末期并购(少数人)
出于美国制造认同支持特斯拉
- 中西部观察者指出特斯拉是唯一在美造车的美国车企,离岸制造摧毁社区的前车之鉴令其期望特斯拉向好(少数人)
调侃特斯拉已变成“AI公司”叙事
- 反讽马斯克将车企包装为AI与机器人概念,反映社区对估值靠故事的情绪(少数人,代表社区情绪) > 没事,我们现在是AI公司了(@kasperni)
有价值的补充
- 行业经验:燃油车企业改电车时,常因沿用错误部位的结构与成本,导致电车比油车贵约五千美元,特斯拉原本定位可避开此坑。