内存制造商均已转向比先前期限更长、容量更大的长期协议。亚马逊(Amazon)公开发表声明,因本地硬件成本持续上升,较以往更多用户会考虑使用其云服务。美光(Micron)、三星(Samsung)与SK海力士(SK Hynix)已将大量内存从消费级市场分流至其他领域。
正文
引言
导致当前内存、固态硬盘和显卡涨价的DRAM和NAND闪存制造商,终于找到了压制市场以往周期性波动的方法:与更少客户签订更大、更长期的协议。本文深入探讨这些公司公开的说法——比如亚马逊有意将更多客户从本地设备推入云服务——以及固态硬盘和内存的价格。
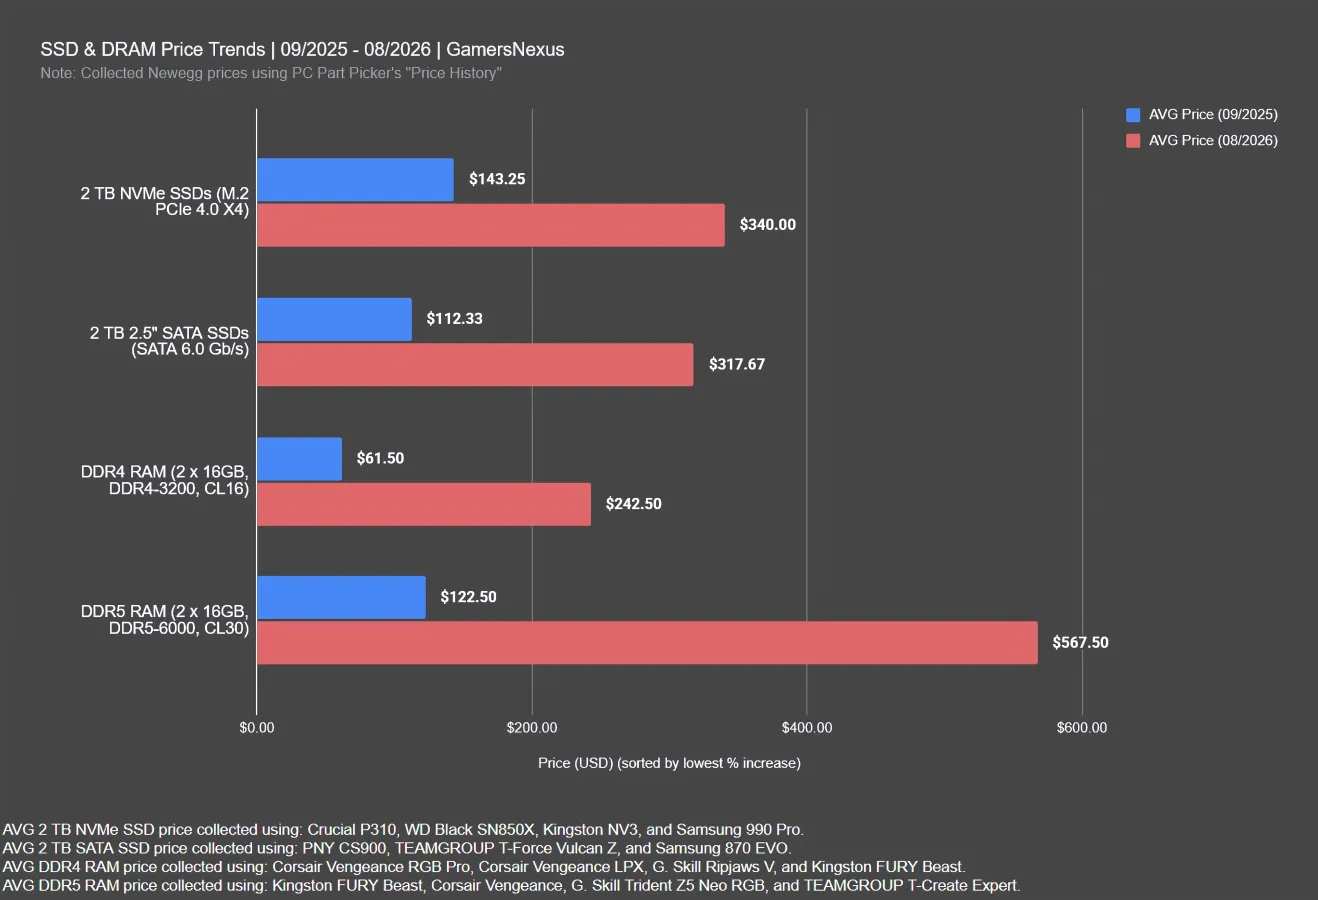
自去年9月起,SSD和内存平均价格持续上涨:2TB NVMe SSD均价涨137%,2TB SATA SSD涨183%,32GB DDR5套条涨363%,32GB DDR4套条涨294%,数据来自图表下方指定的产品列表样本。
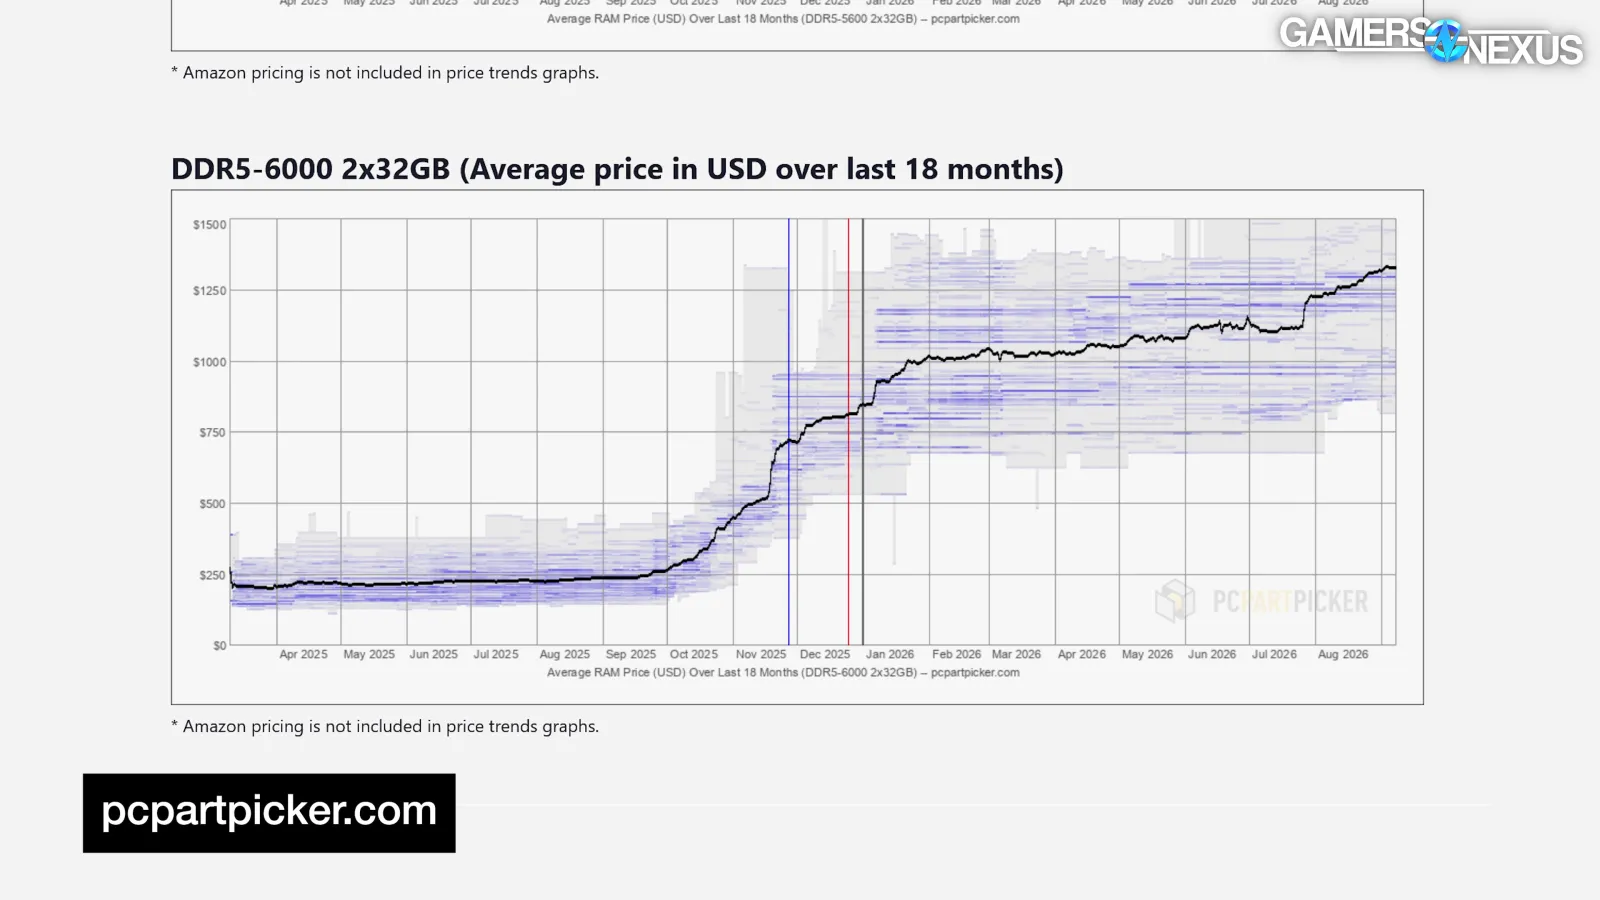
有些情况更糟:DDR5-6000 64GB套条从240美元均价涨至1300-1400美元,涨幅约483%。若想建128GB内存的家庭服务器或高端设计机,涨得更多。
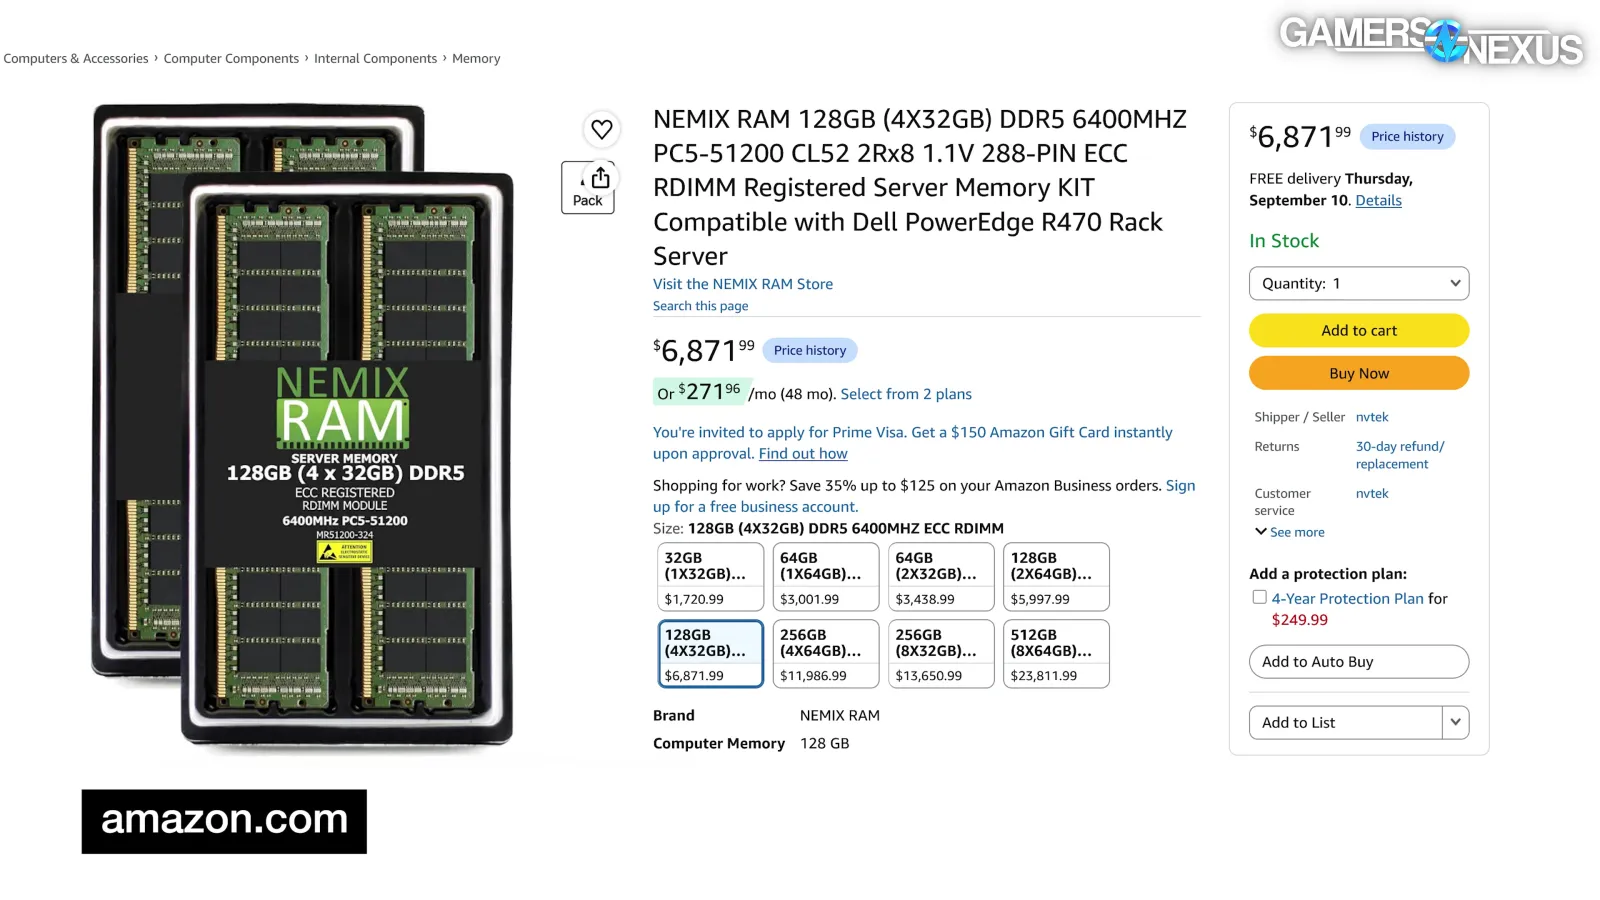
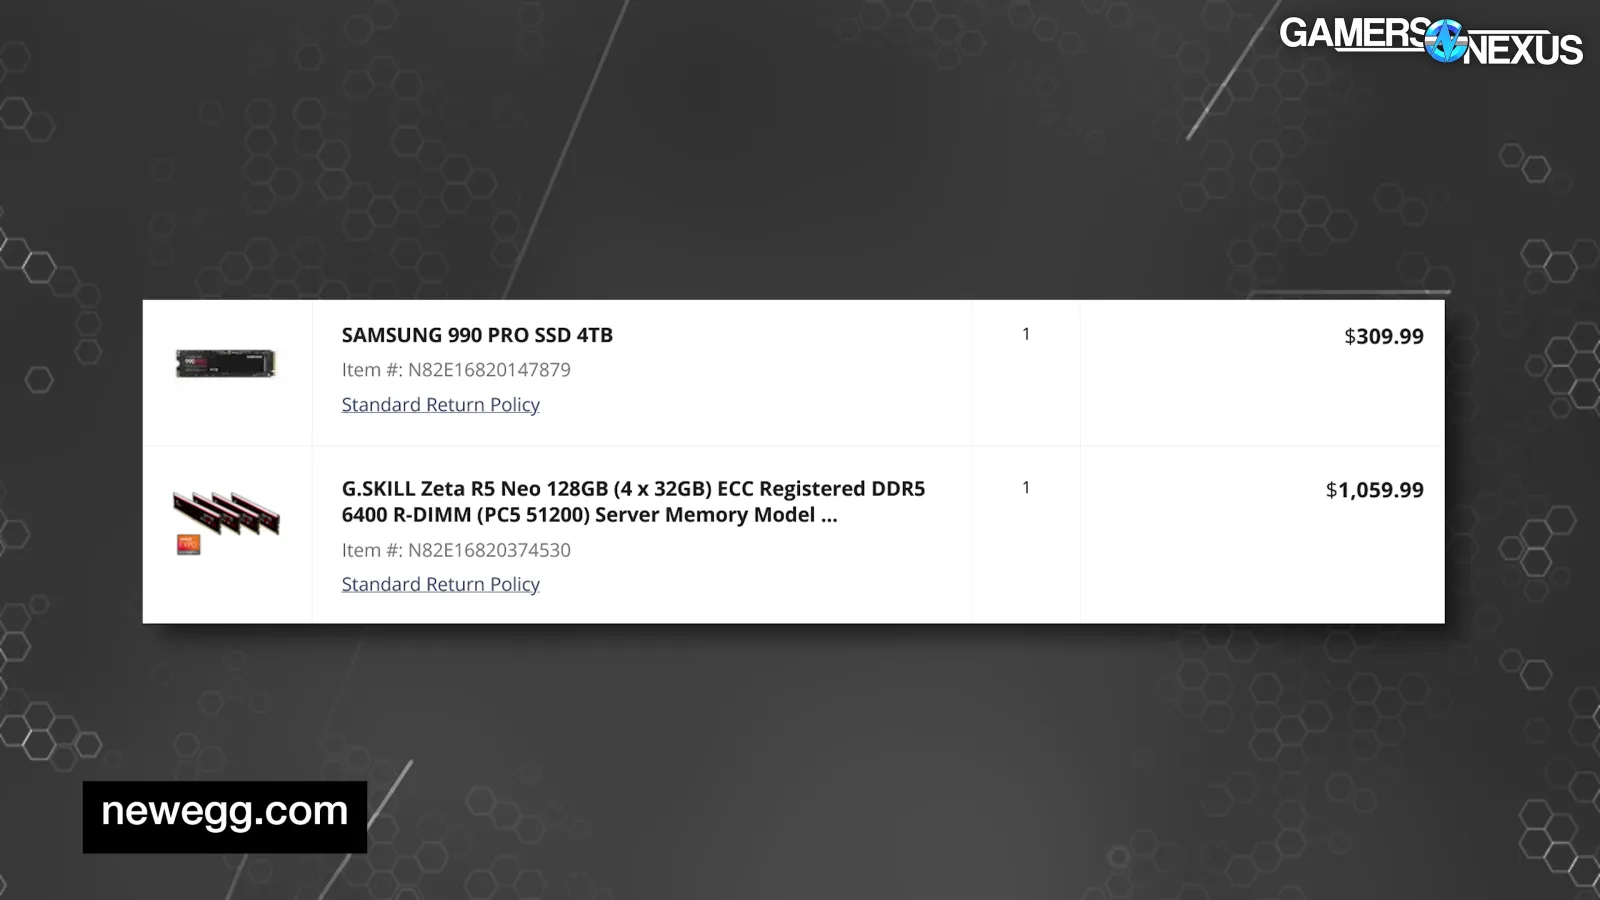
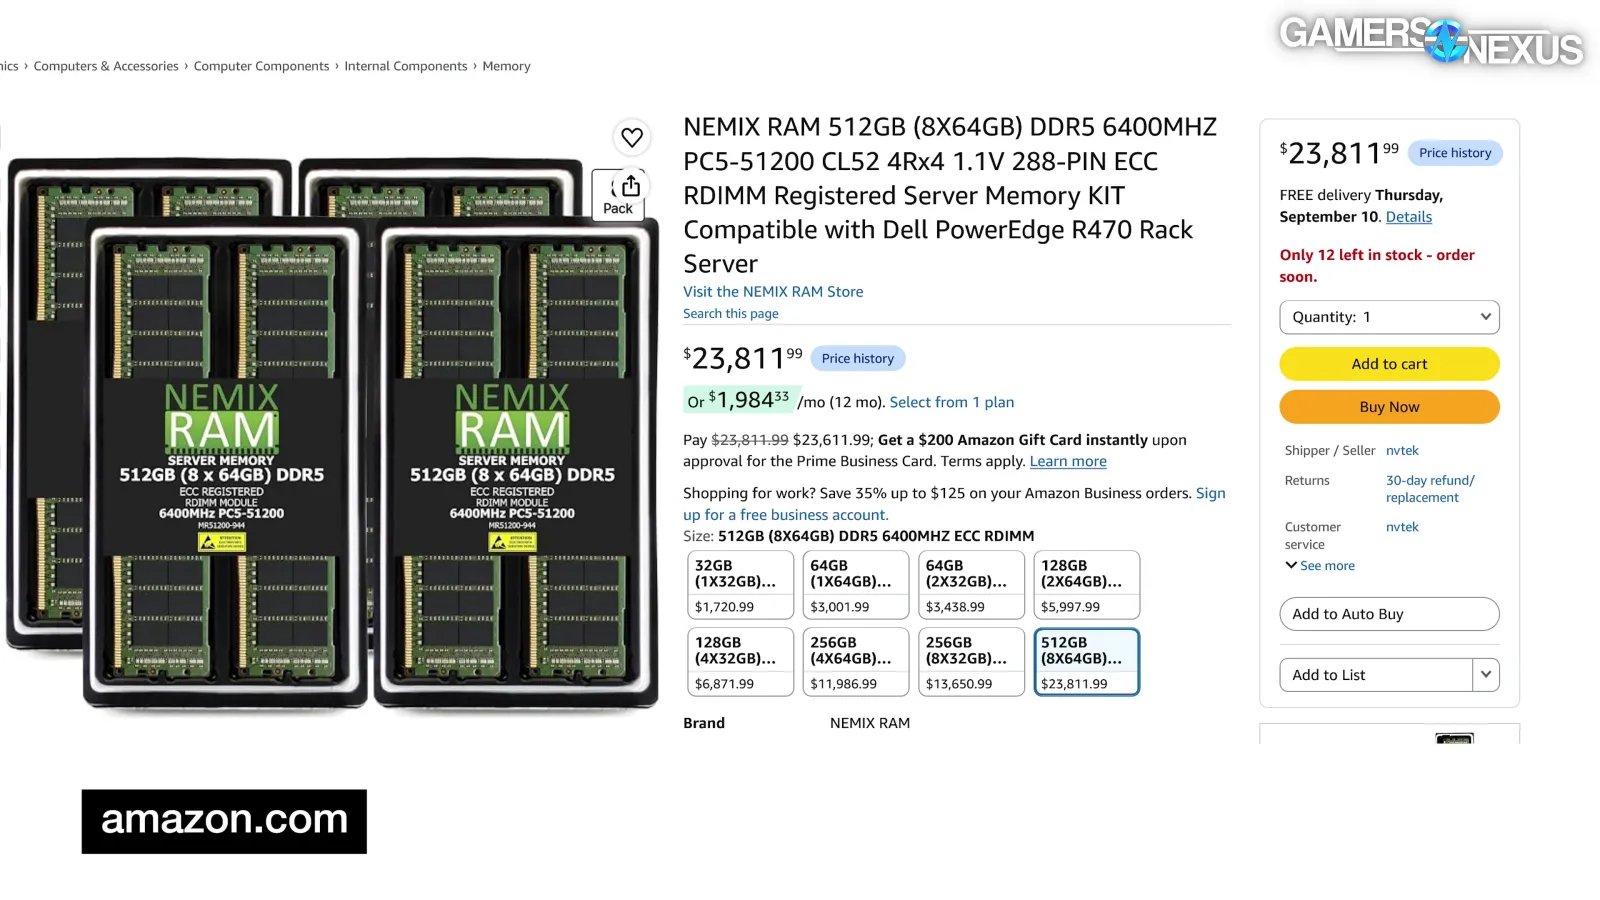
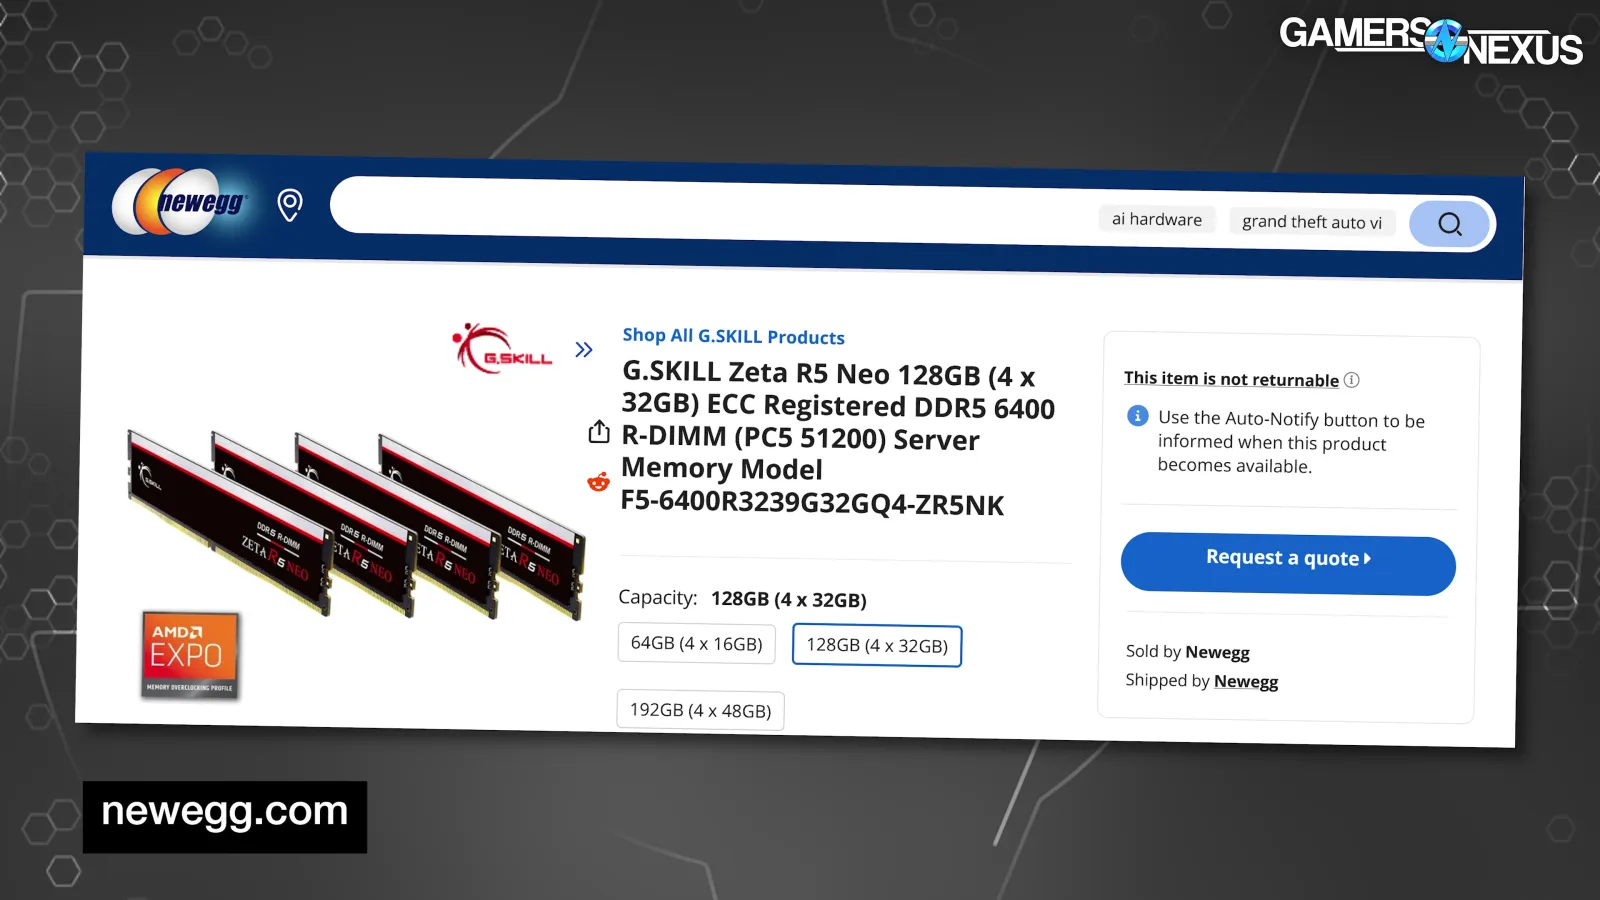
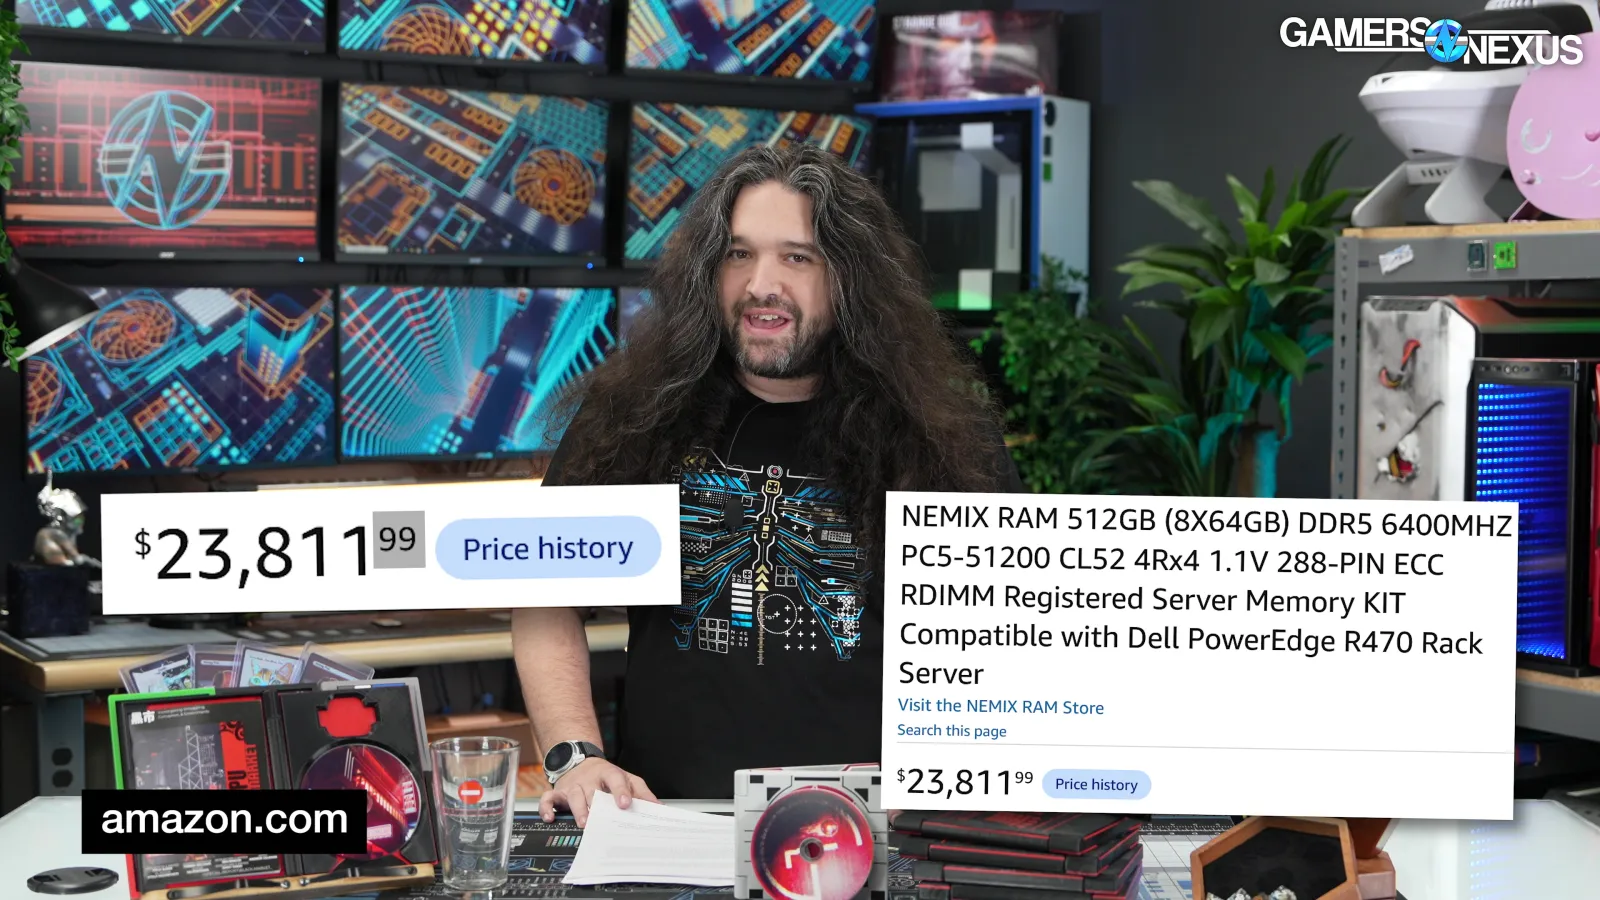
我们2024年花1060美元买了128GB DDR5-6400 ECC注册内存用于编辑机,今天同规格已无货。若买类似第三方NEMIX 128GB售6800美元,或曾卖4200美元的512GB现在卖23811美元。
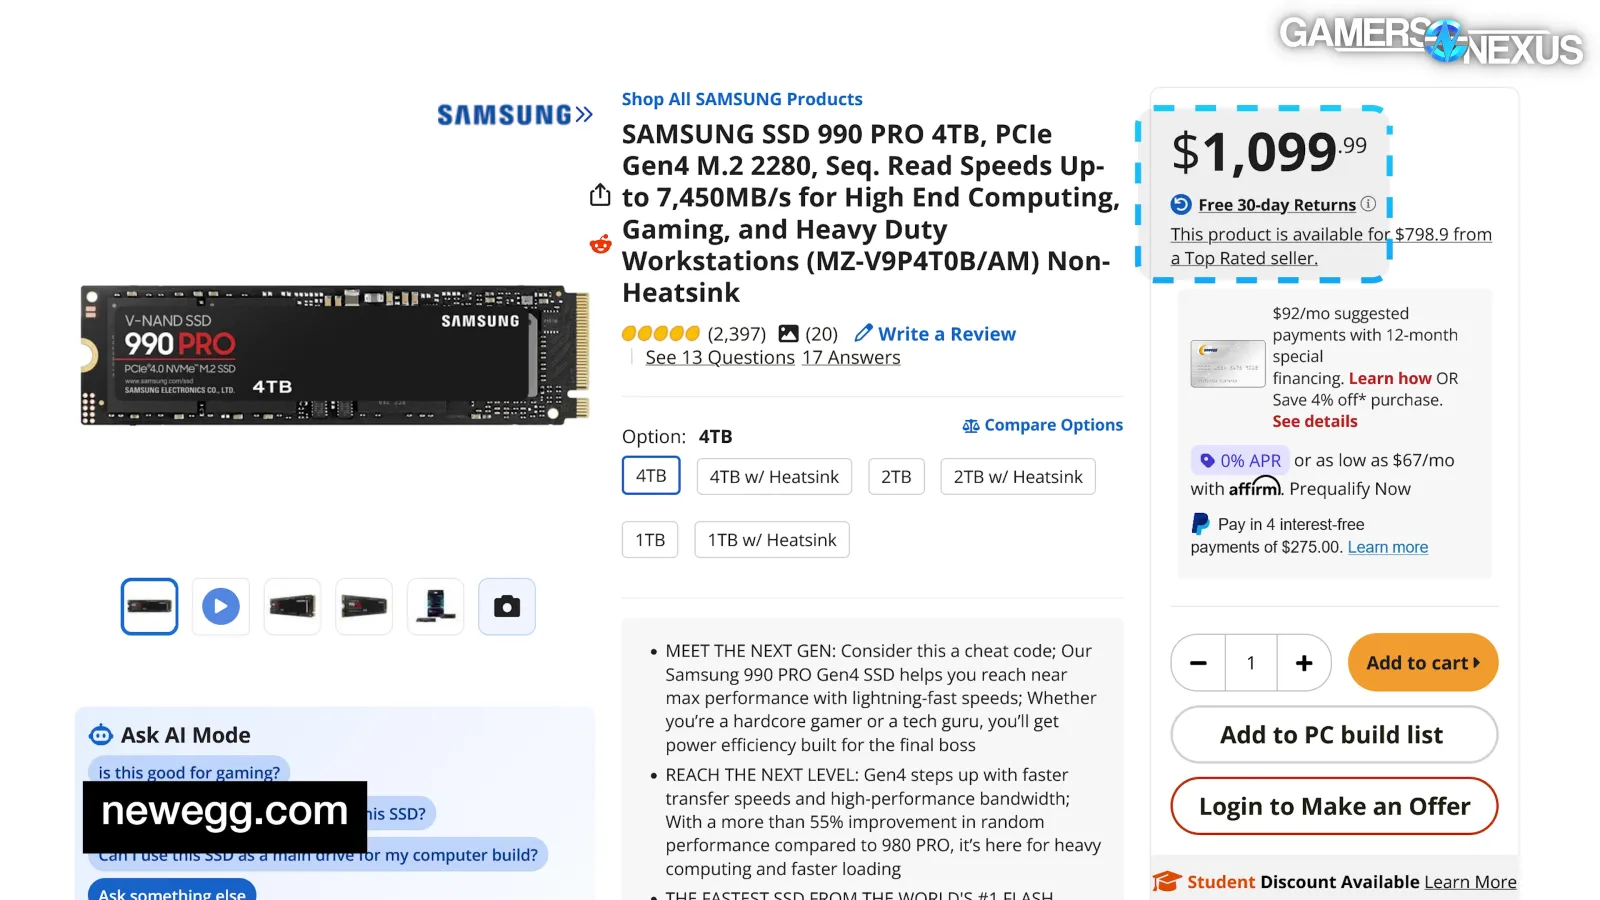
2024年我们还买了4TB三星990 Pro花390美元,今天同款1100美元,涨254%。这就是K型经济:从单条16GB到128GB所有人被宰。游戏爱好者被抢,想创业需高端电脑者可能发现租系统或云算更便宜,这似乎是终局。
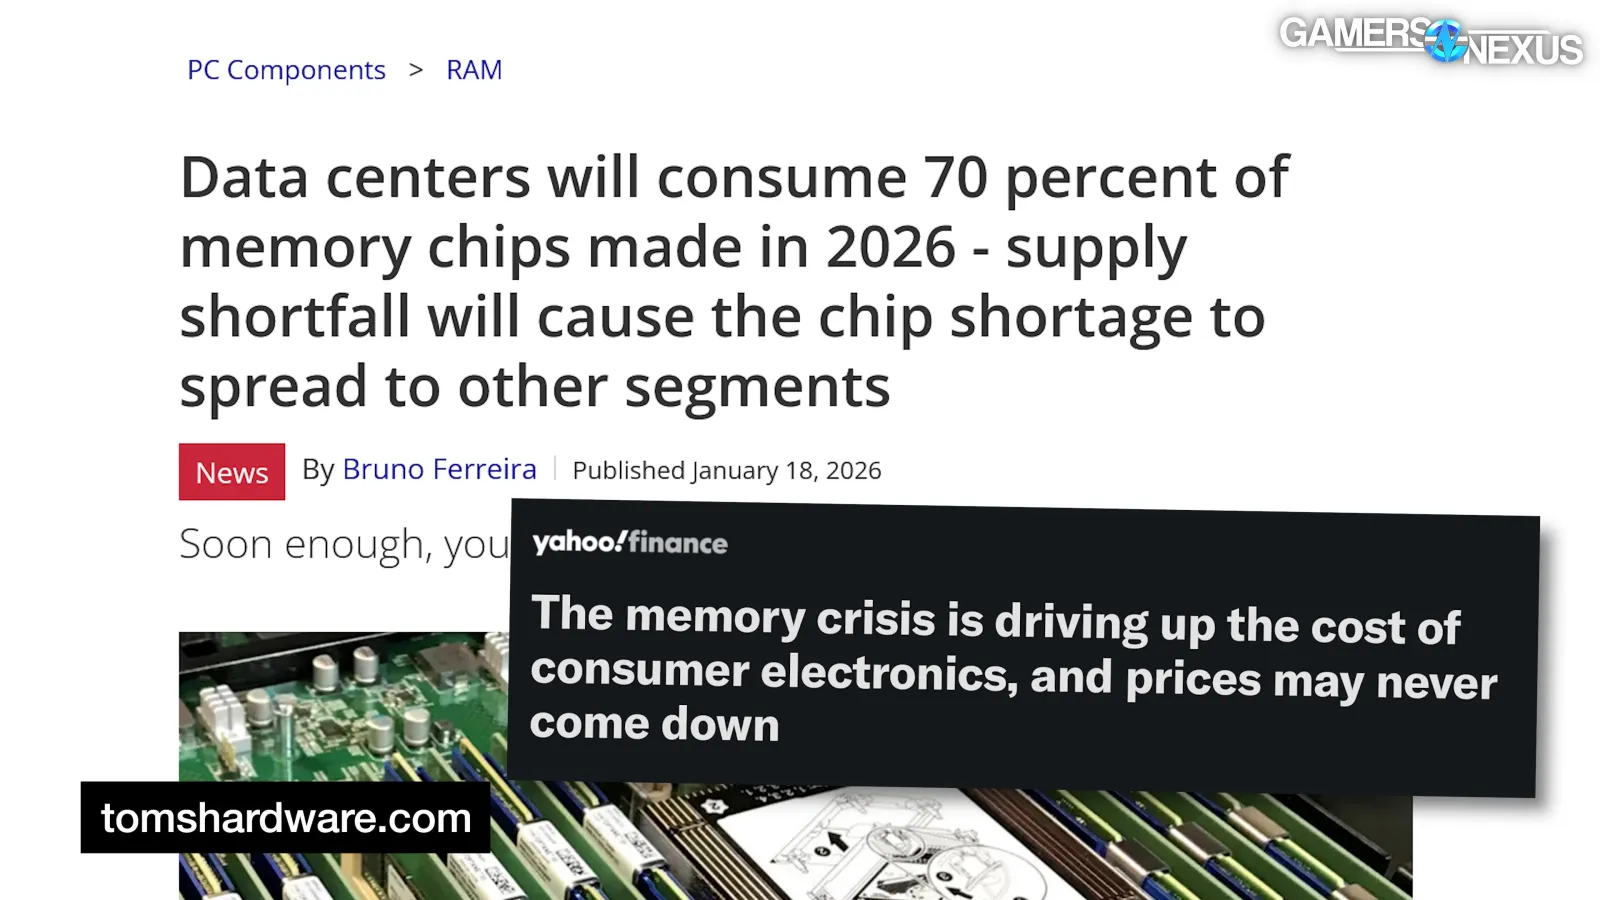
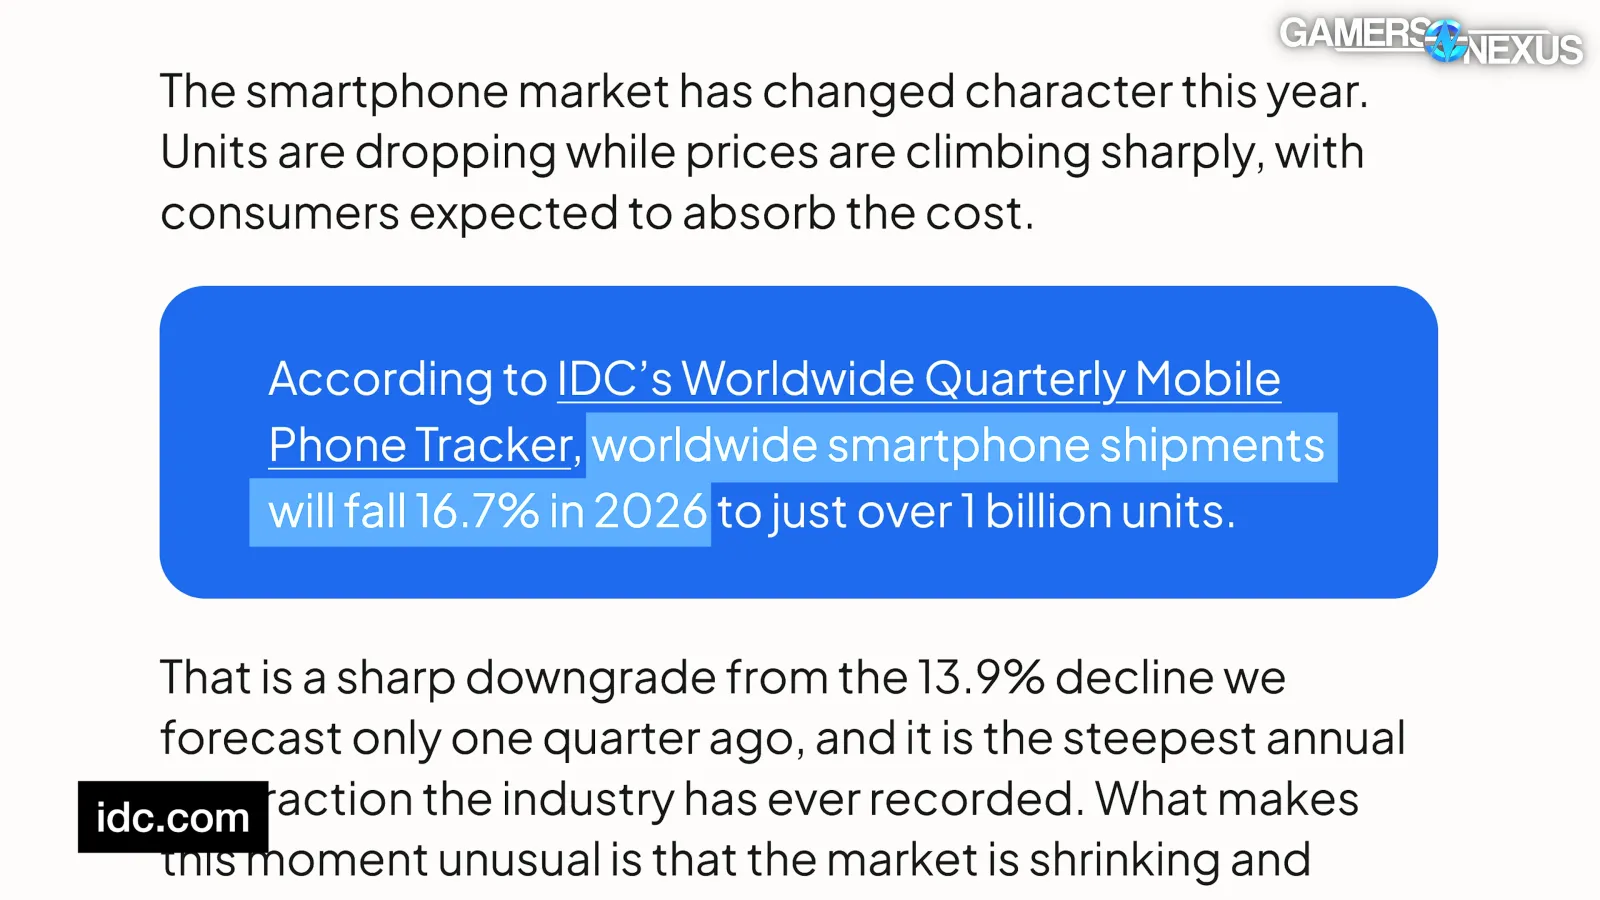
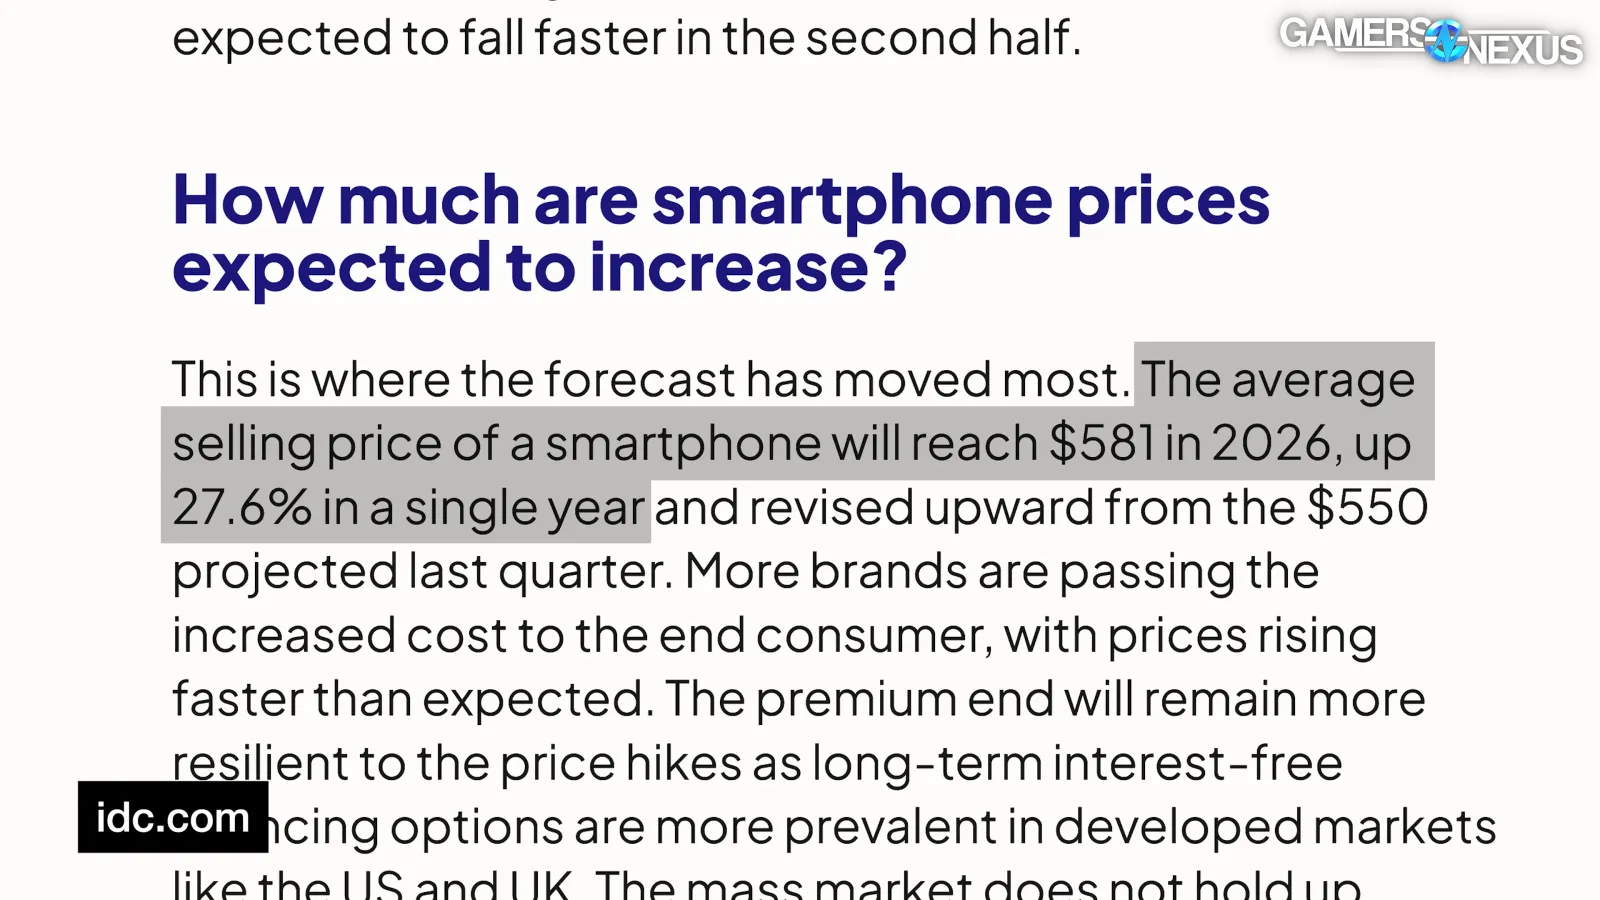
内存大量转向数据中心不仅影响发烧友的RAM和SSD价格,还推高所有人消费电子价格。IDC称2026年全球智能手机出货降16.7%,均价达581美元涨27.6%。苹果多产品线涨价后,库克在CEO最后财报会说:“我们勉强涨价,因为内存价格正经历百年一遇的指数暴涨。”
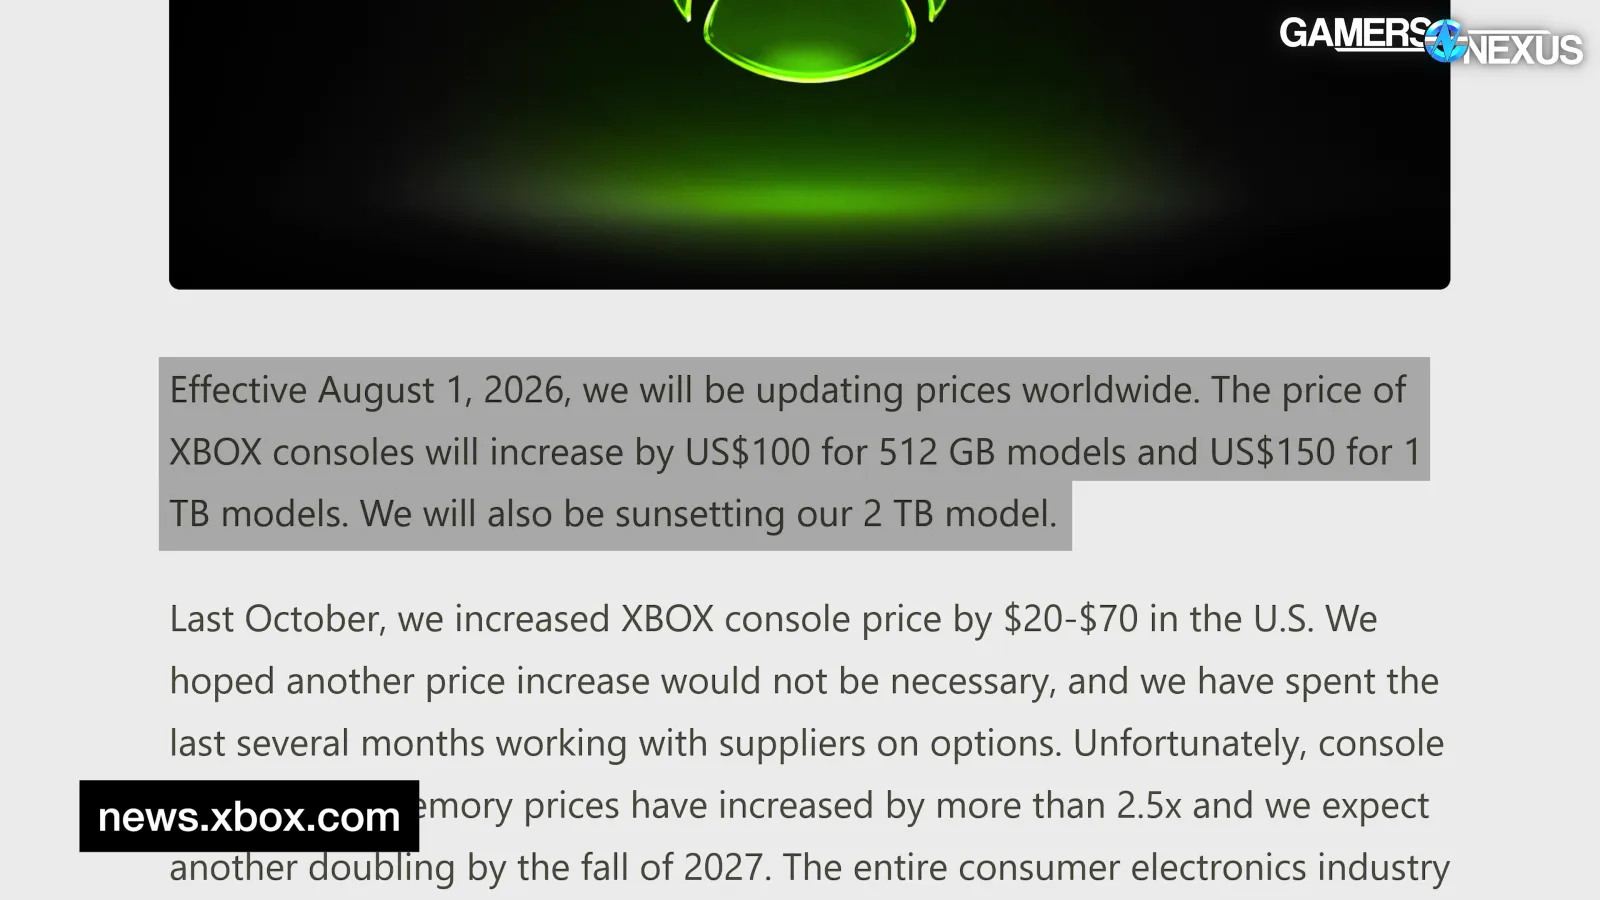
XBOX 2026年8月1日起涨价,512GB涨100美元,1TB涨150美元,停产2TB,称存储内存涨超2.5倍,预计2027秋再翻倍。
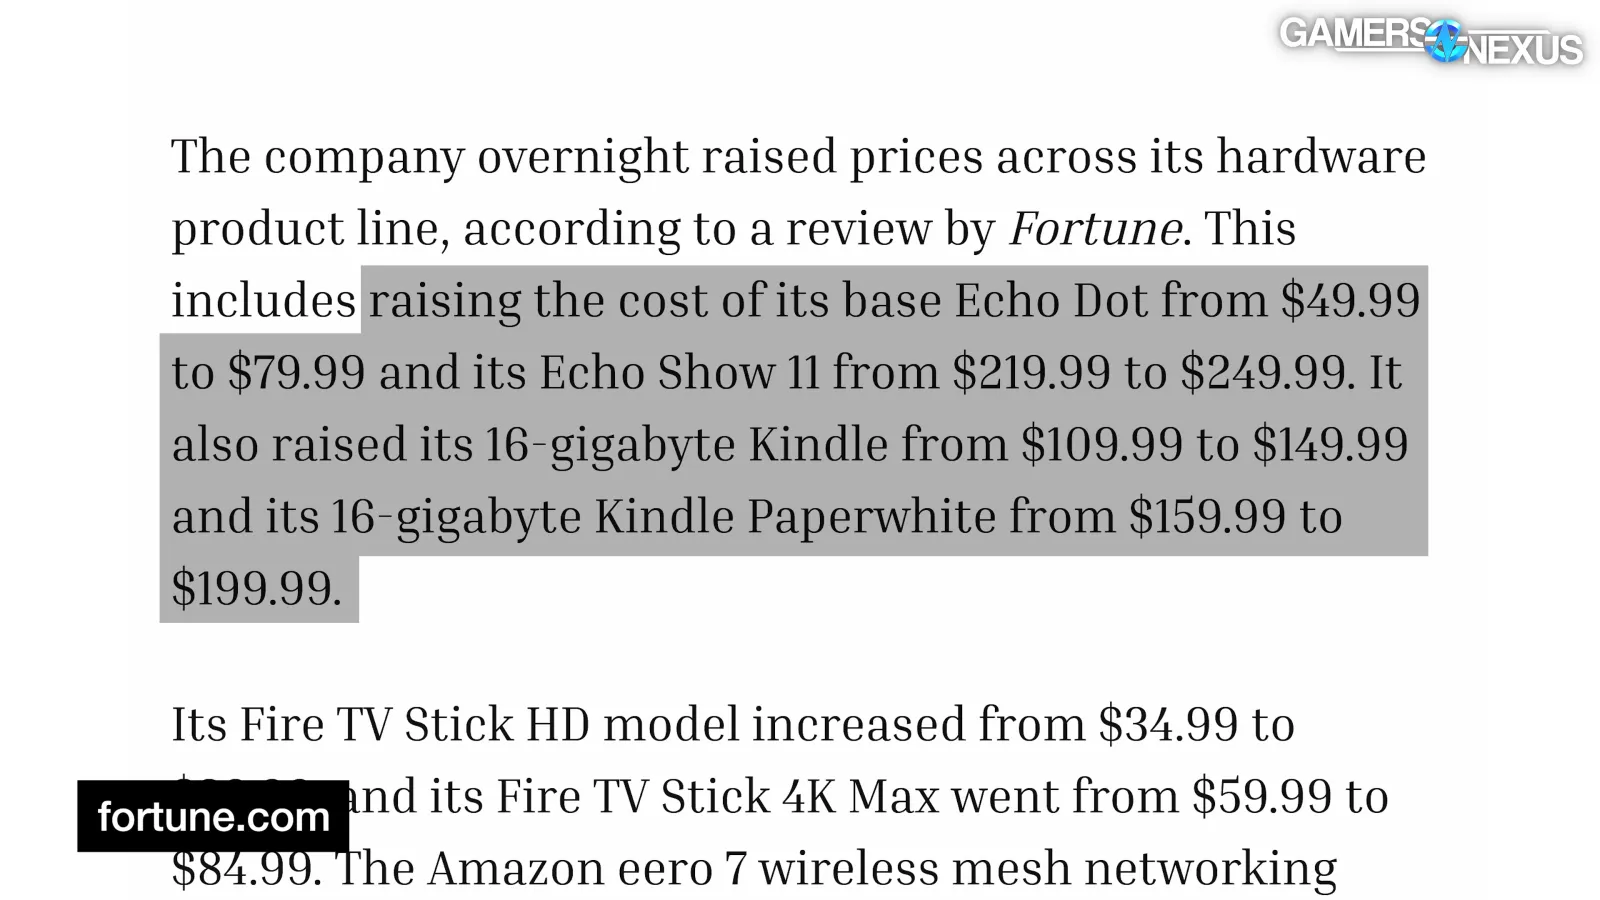
亚马逊也上调了Echo、Kindle、Fire TV等价格。
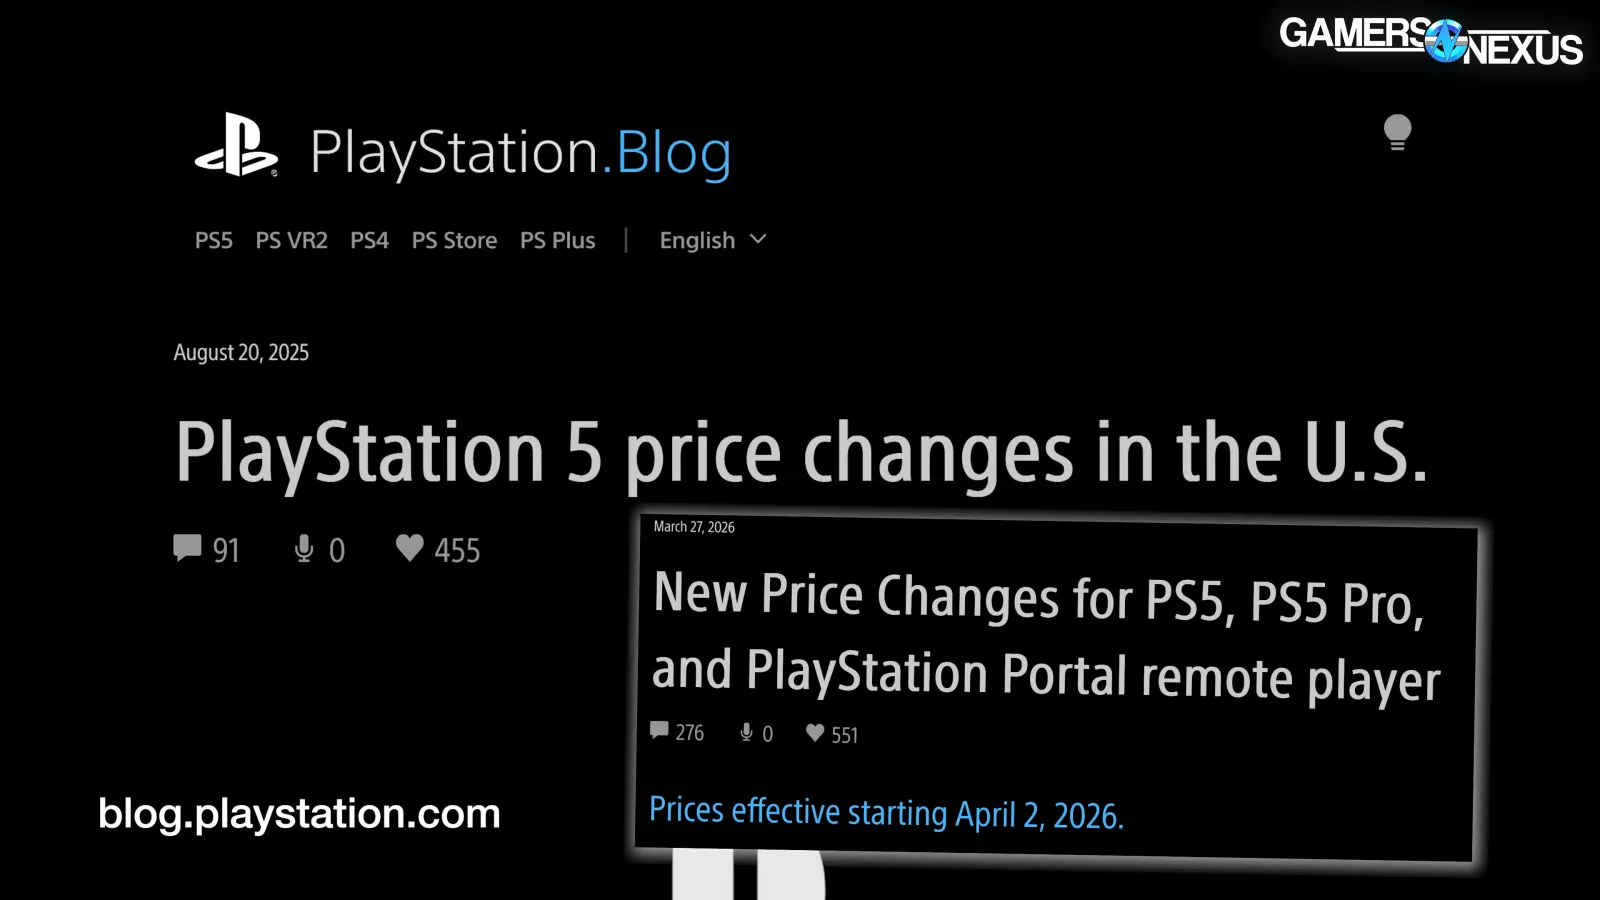
任天堂Switch 2涨价,索尼PS5一年内已涨两次。TechInsights首席战略官经纽约时报表示:“iPhone涨价,但MRI机器也可能涨价或无法制造。”与此同时中国CXMT和YMTC扩张,YMTC出货进全球NAND前三超Kioxia美光SanDisk,CXMT DRAM营收份额升至10%。但它们进入美国受政府挑战,尽管卖消费级内存。最令人担忧的是供应商试图打破内存周期,消除未来低价点,尤其对消费者。
概述
长期协议(LTAs)是内存制造商与大客户(几乎肯定含NVIDIA)签订。AI需求造成的短缺可能使供应持续紧张,维持高价多年。过去一年所有主要制造商改变策略,形成3-5年长期协议,将50-70%产出分配给最大5-16个客户。朝鲜日报称LTA将行业从3-5年荣枯周期变为长期订单模式。制造商从优先企业而非消费者,变为优先十大公司而非所有人。因云服务商买光供应,小公司无法负担本地升级被迫租云。JP Morgan指出LTA帮超大规模商控成本,但大幅降低工厂满足消费内存的灵活性。
长期协议重构市场动态
美光财报称16个LTA占其DRAM 20%、NAND三分之一,完成后约半或更多营收在这些协议下。SanDisk数据中心和边缘营收同比增1298%和392%,消费降5%,计划2027年50%、2028年67%位输出给LTA。Kioxia目标2028年50% LTA覆盖。三星已与全球前五数据中心客户定协议,另五家谈判尾声,计划分配60-70%总产能给长期合同。西部数据CEO称LTA已谈至2029-2031年,可见度强。韩国先驱报称这告别季度谈判,软化荣枯周期。三星重申增加长期backlog业务提升稳定性,所有制造商都呼应“增强可见度”。分析师称LTA不太消除周期但降盈利波动。
长期协议客户
TrendForce预计九大云服务商资本支出从9220亿增至1.383万亿美元,DRAM+NAND占47%升至68%。小公司被迫租云。亚马逊CEO称内存价格变化推动本地设施企业入云,其供应多使对话加速。结果:Google云营收增82%,微软Azure增43%,AWS增36.7%为18季度最快。
按终端应用细分
TrendForce预测NAND服务器需求比特占比从44.2%升至51.1%,PC等降;DRAM图形和服务器增1.7和1.5点,从PC等重分配。NAND主要受服务器,DRAM还受图形HBM影响。2027年PC占DRAM比特需求5.6%、NAND 11.5%。相比2019服务器DRAM增13.2点,PC降7.1点。对消费者影响不言而喻。
固态硬盘与内存价格趋势 | 2025年9月-2026年8月 | GamersNexus
样本显示:2TB NVMe从143.25涨至340美元;2TB SATA涨183%至317.67;32GB DDR5-6000 CL30从122.5涨至567.5涨363%;32GB DDR4从61.5至242.5涨294%。RAM百分比涨幅更陡,因DRAM供应两端受挤(服务器和HBM)。
硬盘价格比较
16TB HDD从350涨至800美元涨129%,2026年4月加速。
现货价格历史 | 时段平均 | GamersNexus
16Gb DDR5现货从6美元涨至54;512Gb TLC从2.7至21;16Gb DDR4从8.6至91。相比7月涨800%、678%、958%。犹如加密市场。
YMTC 进展
CXMT DRAM份额从4%升至10%,YMTC进NAND前三。中国厂扩海外:YMTC芯片经第三方模组厂做企业SSD给美新云;CXMT在qualification中小云。苹果曾想买,舒默写信阻:“放弃CXMT YMTC等,应买美国造。” 商务部长称需其他解但不能用中国内存。背景:美光CEO称美产DRAM仅2%,NIST预计2035升至10%但多数给HBM,消费DRAM更少。限制进口只伤美消费者。NYT报游说干预。Silicon Motion SVP称中国厂有政府责维持本地市场,外企追高回报。讽刺Micron获近65亿芯片法却无责支持国内。
供应预测
TrendForce称NAND因密度技术供过于求2027,DRAM更糟。Silicon Motion SVP称零售SSD市场几乎消失,2027短缺更糟。
结论
转向高容量长期协议将改变周期,降低波动,对消费者意味更高地板价,即使降也不回前低。产能分配达70%至5年,供应受限至工厂扩张需数年。继续关注价格。
评论
社区对内存与硬件涨价归责分歧明显:部分人归咎AI巨头与财富集中引发的资源囤积,另一派强调市场需求驱动、厂商无责且消费者可拒买观望。讨论中夹杂黑色幽默与对原文质量的吐槽。
认为AI公司与财富不平等是涨价根源并应受约束
- 财富向少数人集中使其对价格脱敏,推高一切稀缺品价格,AI企业高价扫货令普通消费者被挤出,需监管以防经济遭摧毁(少数人) > 真正祸首是财富不平等与K型经济,少数人不惧价格推高硬件等稀缺物,做性价比产品的企业反而失败(@Apreche)
认为涨价是市场供需结果且消费者可选择不买
- 指责制造商而无视AI带来的惊人需求是双标;电脑非房地产,价格终会回落,人们少买无用之物即可(较多人) > 是厂商的错吗?不,是难以置信的市场需求,我们都是资本家直到市场抢走心爱之物(@dist-epoch)
调侃资源被巨头独占是历史常态的“进步”
- 以黑色幽默对比古今,称过去资源被夺会导致饿死,如今仅买不到硬件已算改善,折射社区无奈(少数人) > 过去别人需要全部资源时人们直接饿死,现在这样看来算是进步了(@mrtksn)
认为中国厂商或趁西方短视策略入局
- 有观点指出西方厂商囤积居奇可能给中国供应链替代敞开大门,但此举恐短视(少数人) > 这或许正是中国趁虚而入的契机,但感觉这么做目光短浅(@Seattle3503)
警示英伟达全链条投资与AI泡沫的经济风险
- AI怀疑论者担忧英伟达贯穿整个炒作周期的投资令泡沫破裂后经济难恢复,转型将极痛苦(少数人) > 英伟达投资整个炒作周期令人恐惧,作为怀疑者我几乎不想泡沫破了,经济恐无法复苏(@pitchlatte)