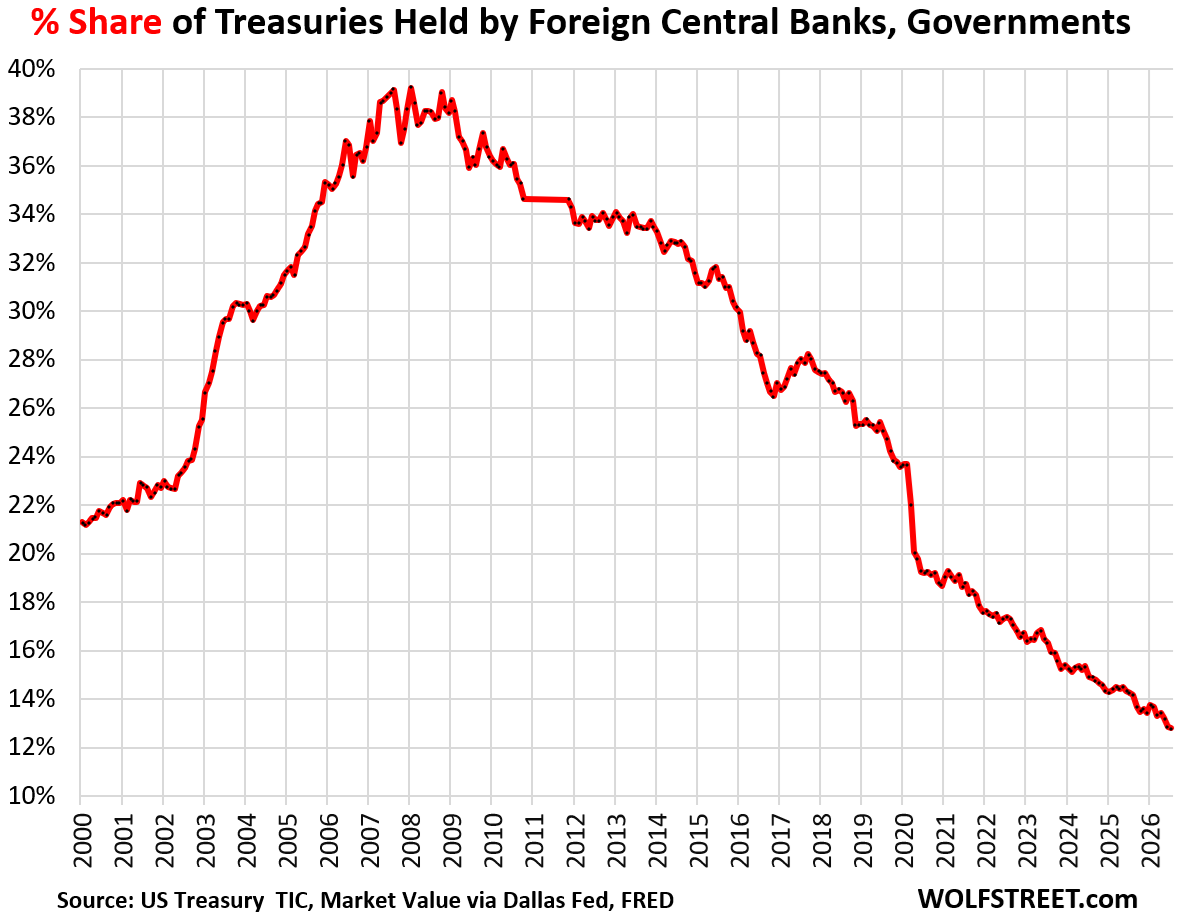
美国国债(Treasury securities)已失去对外国央行与政府的吸引力,其持有量今年下降,7月按市值跌至3.77万亿美元,约与2012年水平相当,据美国财政部(Treasury Department)TIC数据。但自2012年以来未偿国债规模约增至三倍,据达拉斯联储(Dallas Fed)市值数据,经由圣路易斯联储(St. Louis Fed)。2012年来通胀达48%。这些外国官方持有占比从2012年34%、2007至2009年峰值超38%骤降至7月12.8%,为1993年来最低。
正文
美国国债已经失去对海外央行和各国政府的吸引力——今年持有量下降,7月按市值计算降至3.77万亿美元,大致回到2012年的水平,这是美国财政部TIC数据。
但据达拉斯联储的市值数据(经圣路易斯联储),2012年以来未偿国债规模已增加约两倍;2012年以来的通胀为48%。这些"外国官方"持有量占可流通国债的份额,已从2012年的34%、2007至2009年峰值时的逾38%,跌至7月的12.8%,为1993年以来最低。
这里有三层含义:
- 美国国债对海外央行和各国政府越来越没有吸引力。
- 美国为巨额失控赤字融资,对海外央行和政府的依赖大大下降。
- 美国越来越依赖不透明的外国金融中心——美国对冲基金和公司在那里持有国债。
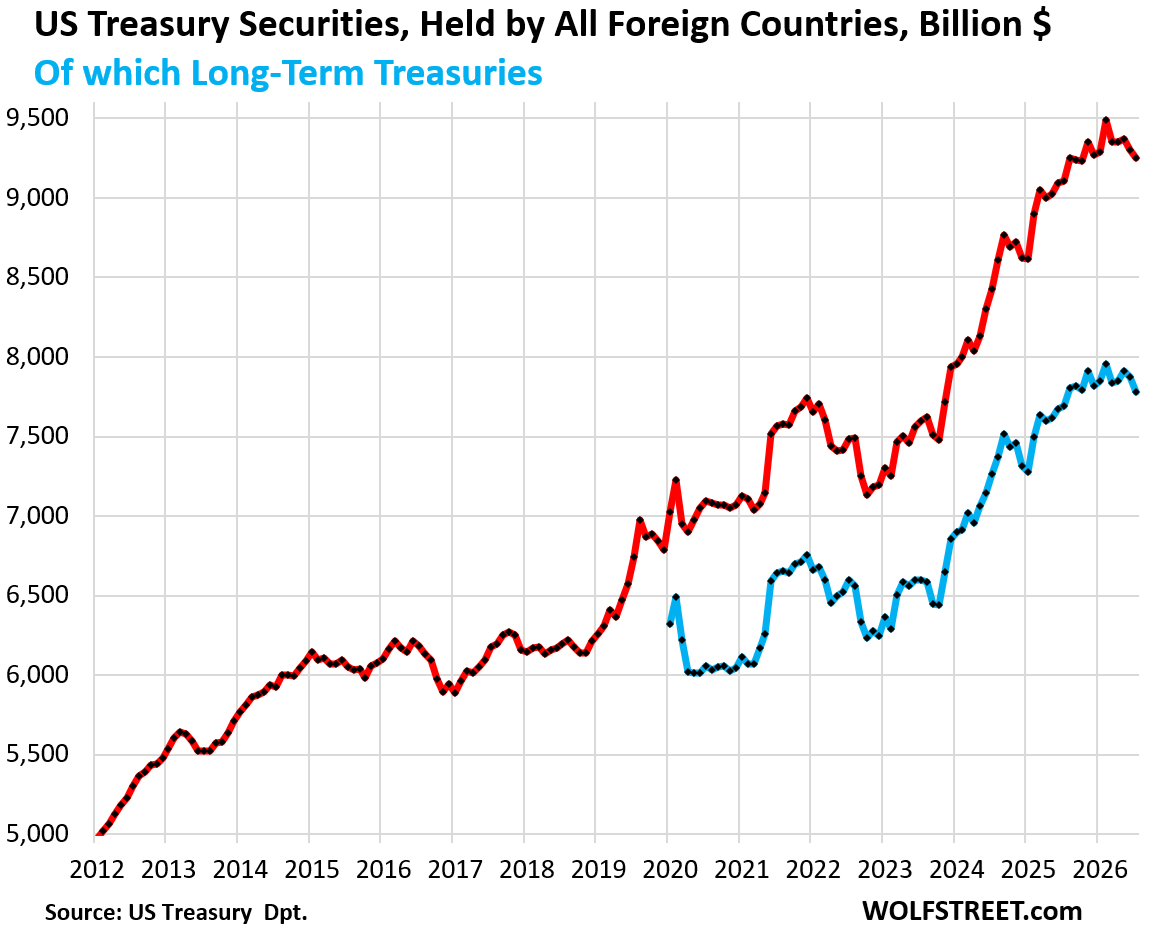
外国持有者总数——包括外国官方和外国私人——7月减持500亿美元,降至9.25万亿美元(下图红线)。这些总持有量多年来锯齿式上行,2月见顶,由外国私人持有推动。
长期国债占外国持有总量的7.78万亿美元,约84%(蓝线);其余为短期国库券。
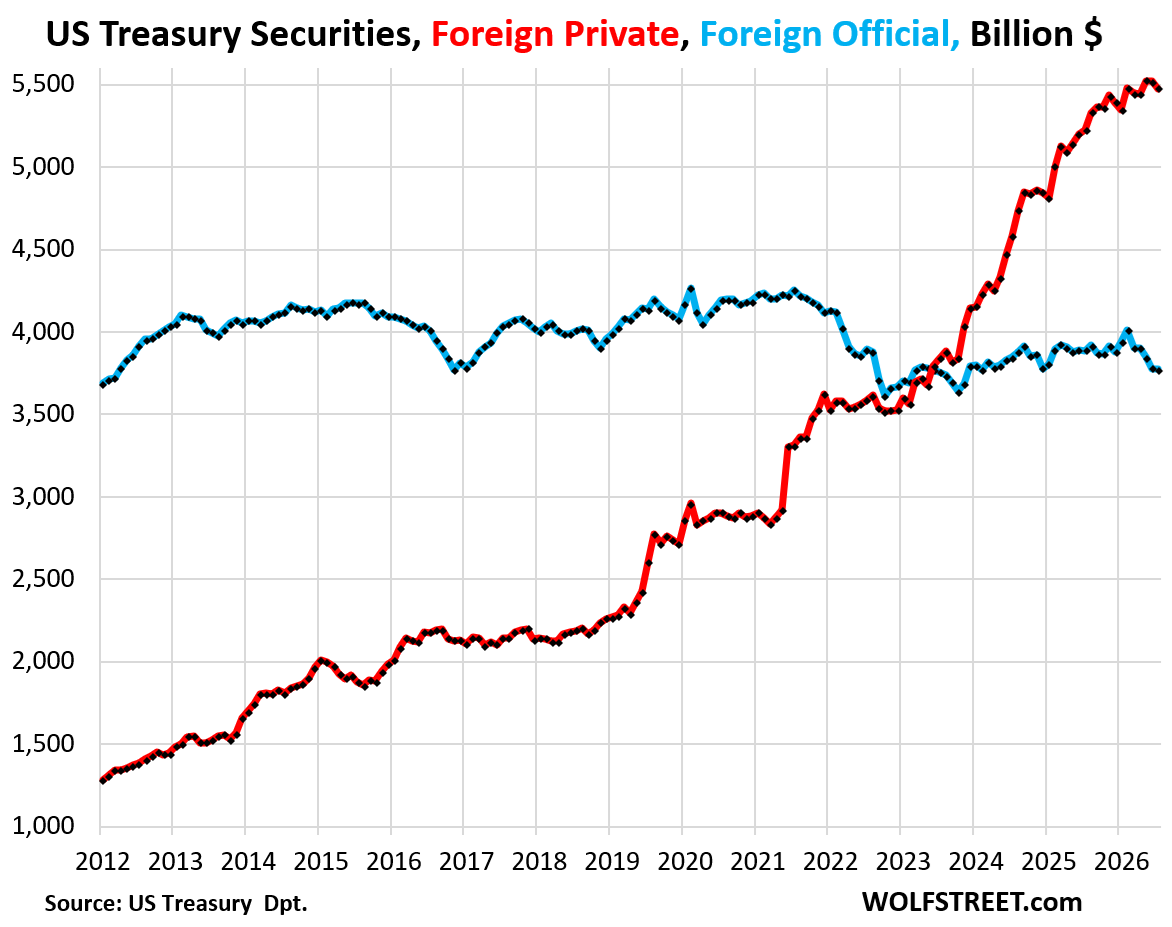
但这些外国私人持有并非纯粹"外国"。其中包含大量美国对冲基金,它们注册在开曼群岛等外国金融中心,从事高杠杆的国债基差交易——买入国债(估计规模近2万亿美元),同时卖出国债期货。这是国债市场上的热钱,2020年3月曾导致国债市场失灵,美联储至今仍紧张地谈论那次事件。如今规模比那时大得多。
其中还包含美国公司的持有:这些公司在爱尔兰等地设实体,把海外利润留在那里,而不汇回美国缴纳所得税。2013年参议院调查期间,苹果成了这方面的典型。美国大型药企也出于同样原因在爱尔兰布局。这些国债之所以被算作"外国私人"持有,是因为持有它们的实体注册在外国。
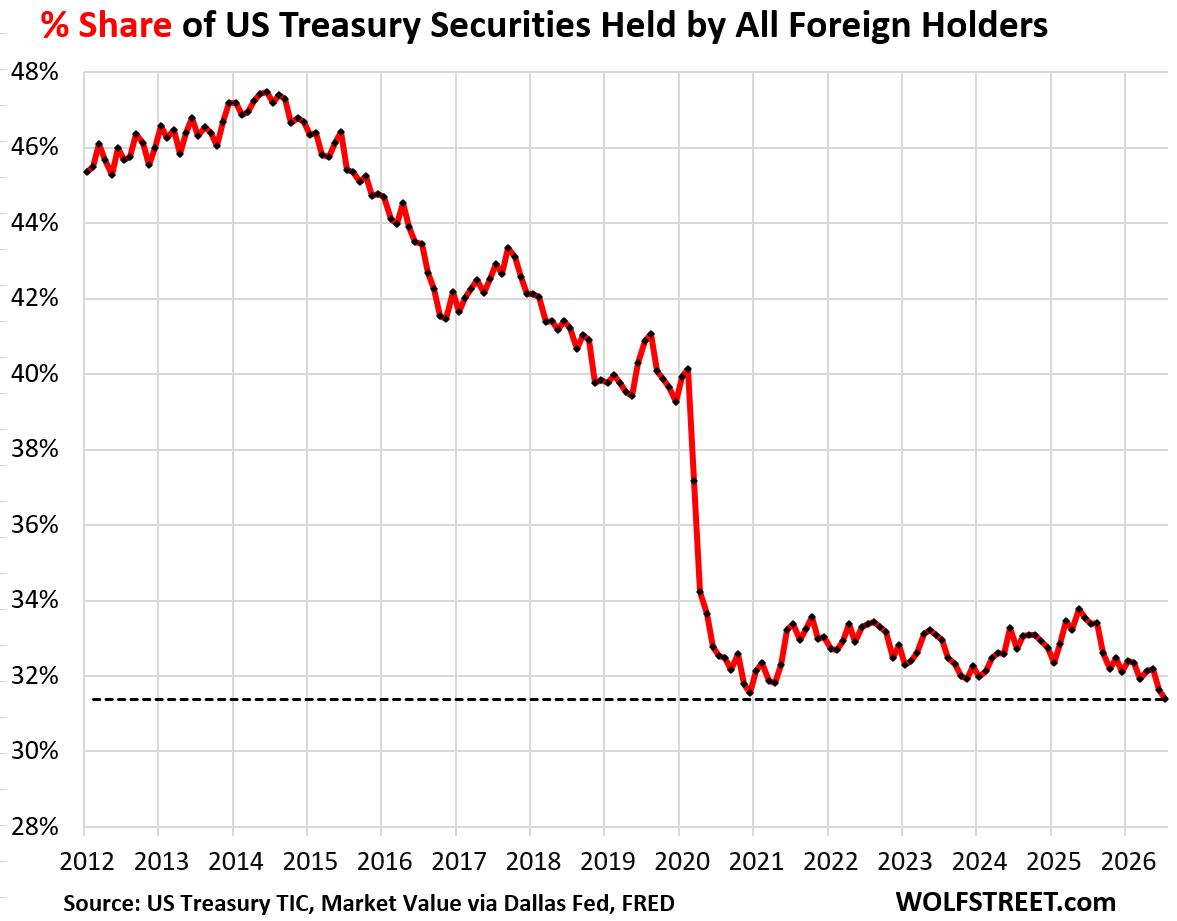
但外国私人持有占未偿可流通国债的份额,7月降至31.9%的近纪录低点,大致与2020年某三个月持平——当时美国政府三个月发行约3万亿美元新债,美联储三个月买入了3万亿美元。
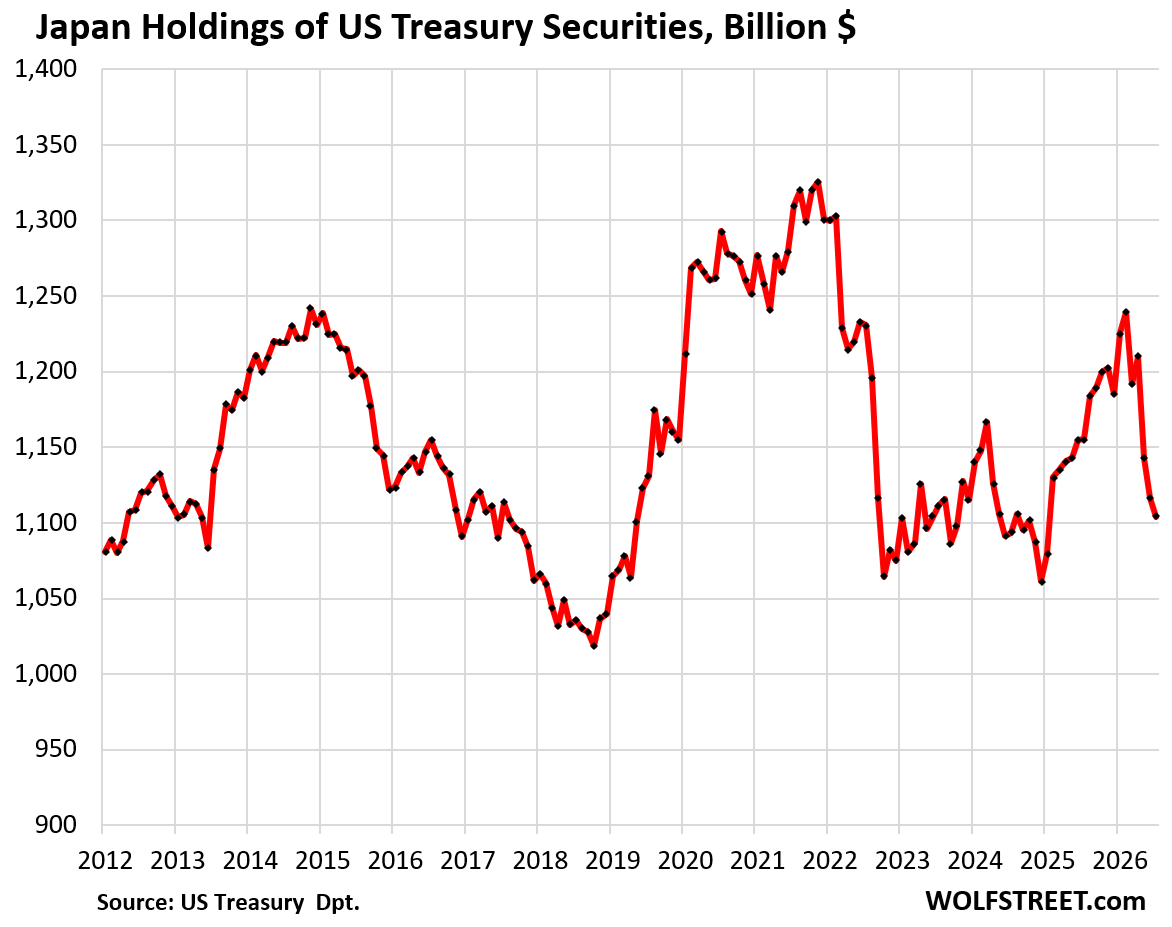
日本抛售国债
日本7月减持130亿美元。2月至7月,日本共削减国债持有量1350亿美元。
日本正试图为崩盘的日元筑底,已进行多轮汇市干预,卖出美元、买入日元。它提前卖出美国国债换取美元,再在汇市卖出美元、买入日元。
这些出售以日元计算对日本政府极为有利:当年买入这些国债时日元强得多,如今日元对美元暴跌,换回的日元多得多。由于卖出的许多国债临近到期、价格接近面值,收益率上升带来的美元计价损失极小。日本正在公开讨论如何处理这些国债交易利润。花掉是部分答案。
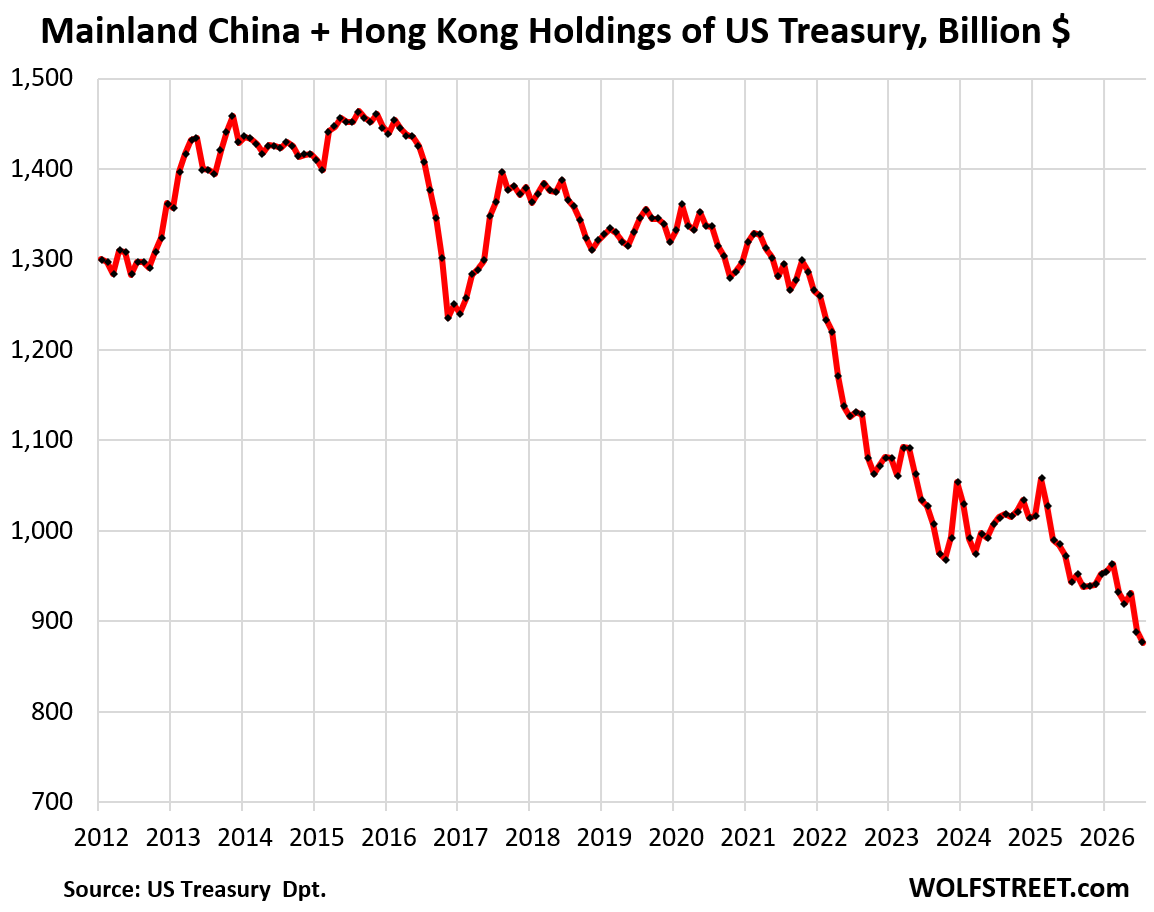
中国大陆和香港
两者合计自2015年以来一直在无情抛售国债,7月继续减持130亿美元,12个月累计减少670亿美元。
自2015年峰值以来,合计减持5870亿美元。其份额已降至可流通国债的3.0%,无足轻重。
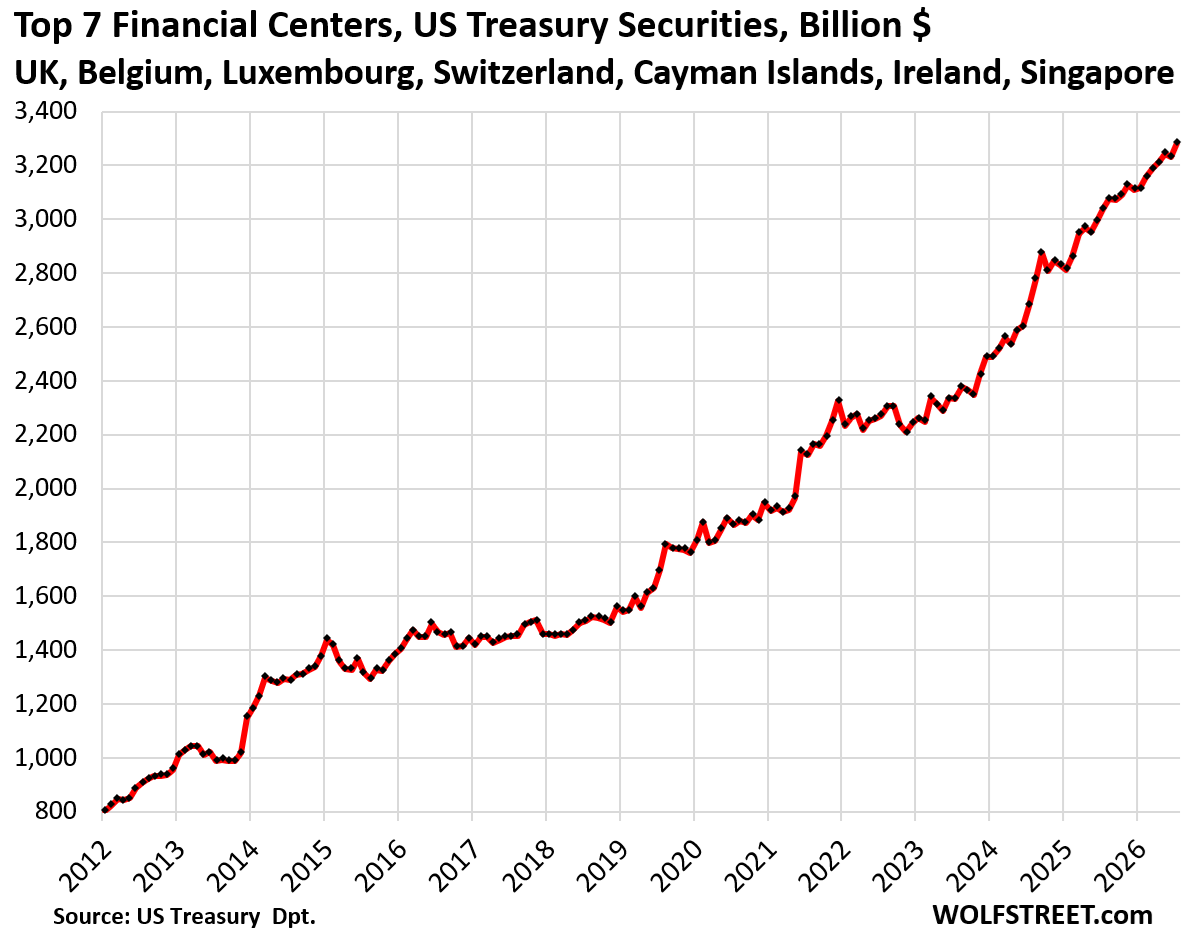
不透明金融中心称霸
七个最大金融中心的国债持有量合计升至3.28万亿美元。这七个中心约占全部可流通国债的11%,约占全部外国持有量的35%。
按持有规模排序:
- 英国(1.0万亿美元),实为伦敦金融城,世界最大金融中心;
- 比利时(4710亿美元),Euroclear所在地;
- 开曼群岛(4600亿美元),美国对冲基金注册地;
- 卢森堡(4420亿美元);
- 爱尔兰(3500亿美元);
- 瑞士(2850亿美元);
- 新加坡(2780亿美元)。
加拿大的国债溜溜球
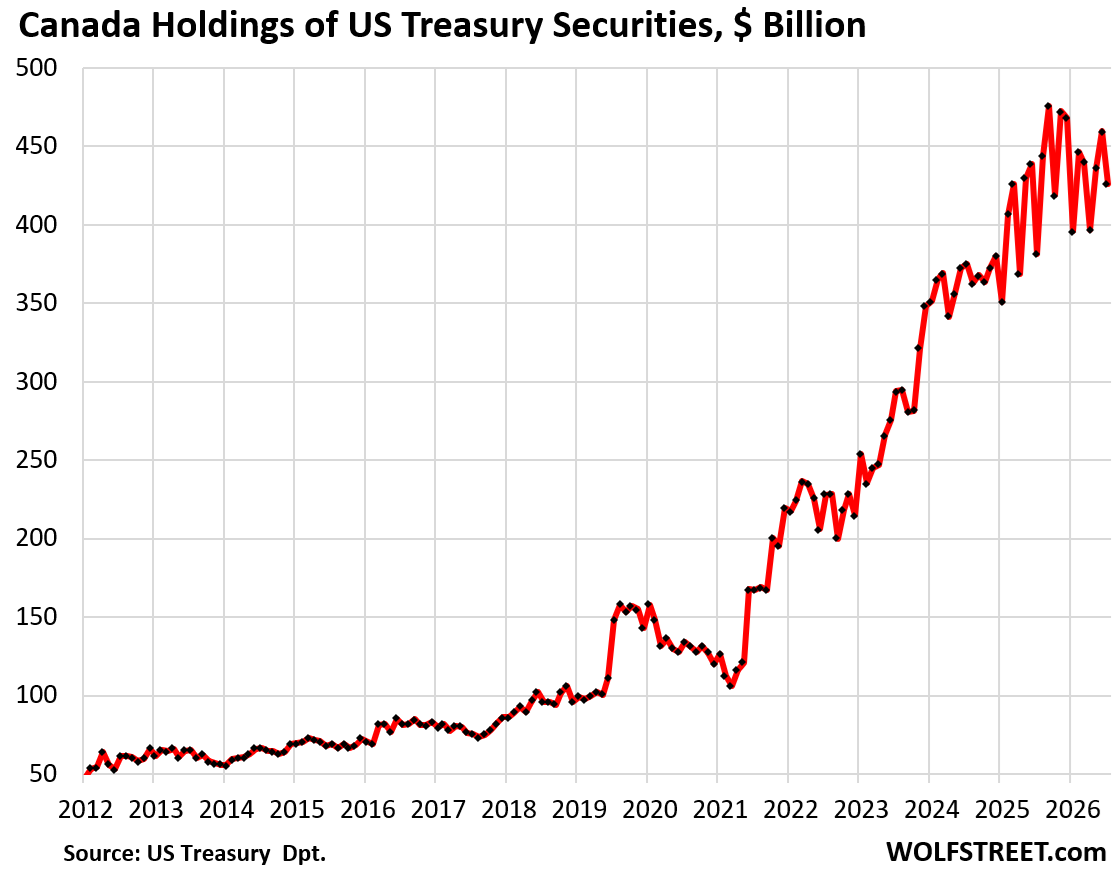
7月加拿大持有量暴跌330亿美元,至4260亿美元,抹去了前一个月涨幅还多。高点是2025年9月的4760亿美元。
近期这种剧烈波动让我觉得是数据收集噪音,而不是加拿大人做了什么投资选择。
法国
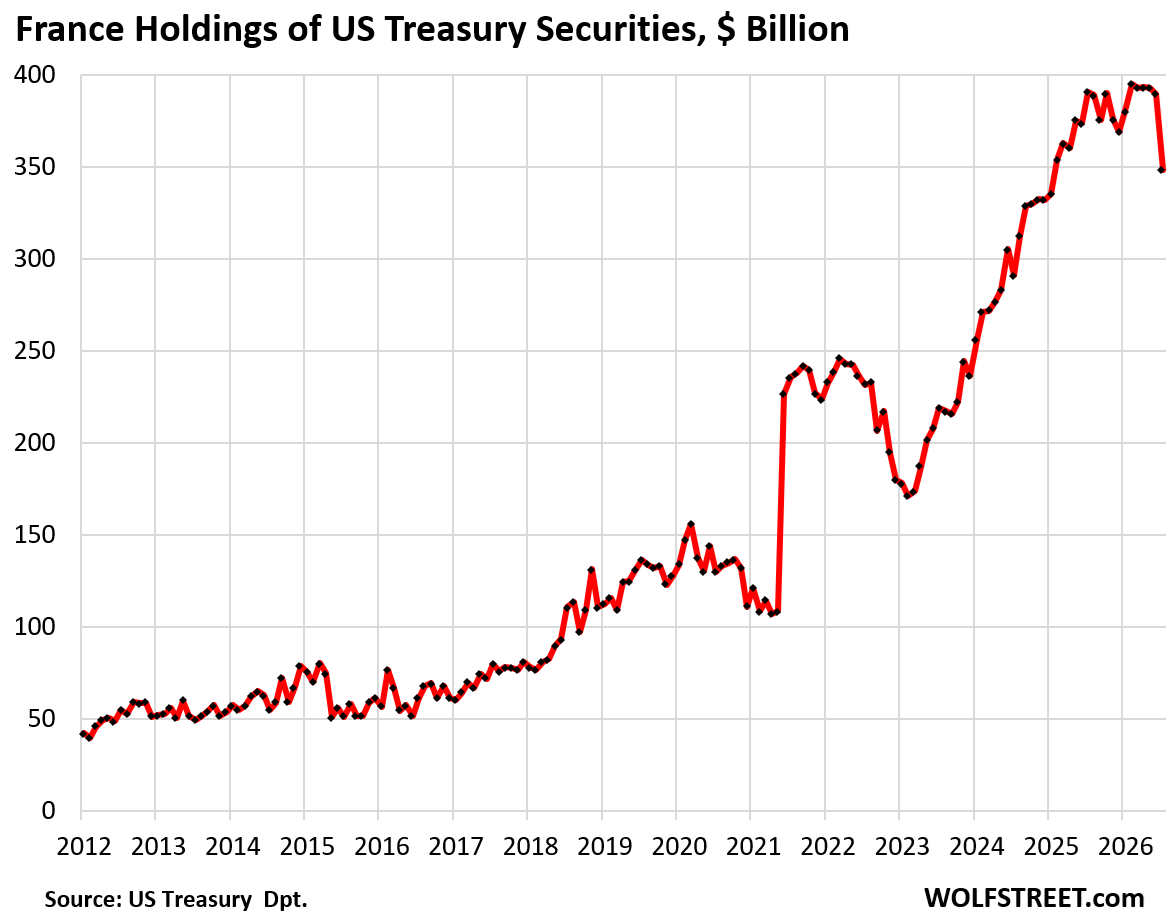
法国持有量7月从纪录水平暴跌420亿美元,至3480亿美元。法国银行体系也带有金融中心的特征。
台湾
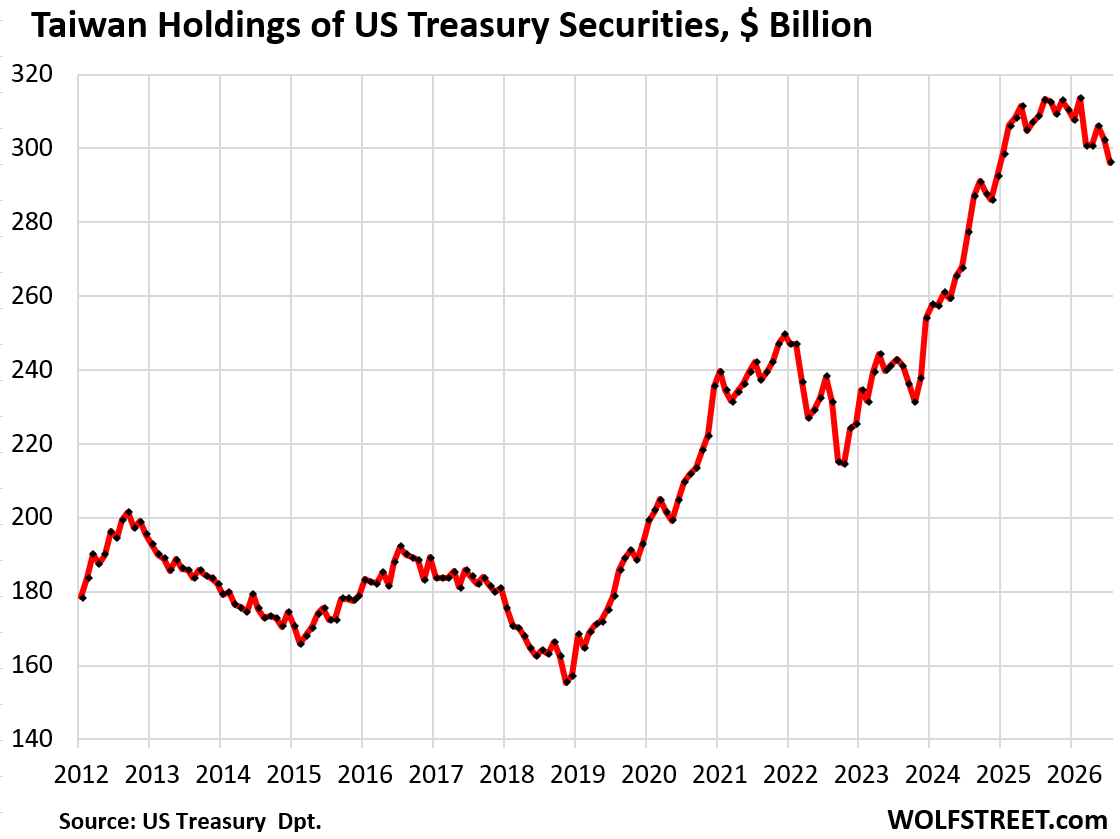
台湾7月减少60亿美元,至2960亿美元。
挪威
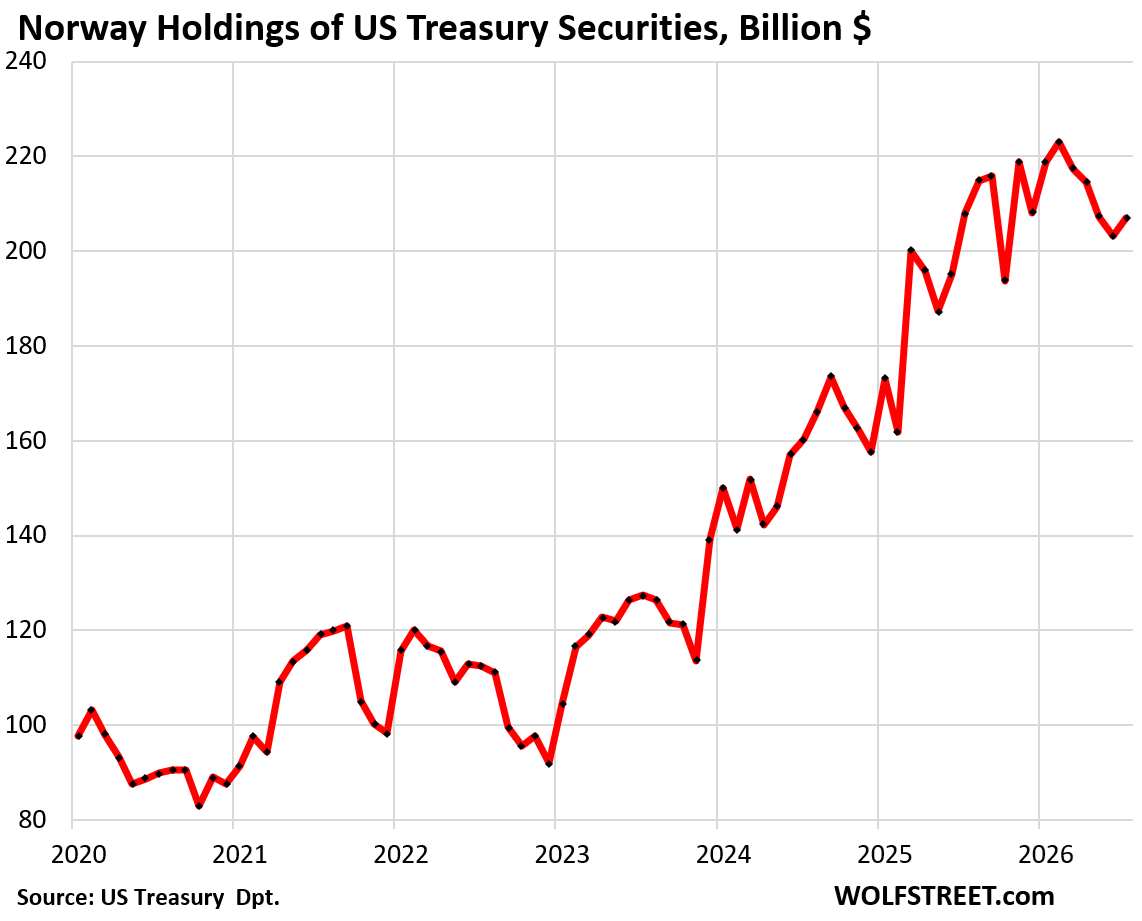
挪威7月增加40亿美元,至2070亿美元,此前连续四个月下降,与一年前基本持平。
这个小国拥有世界最大主权财富基金——政府全球养老基金,又称石油基金,管理资产2.3万亿美元,其中包括国债。
该基金管理人现已提议总体上削减债券持有,大部分削减将落在国债上,可能减少约800亿美元。是否成真还要看。
印度
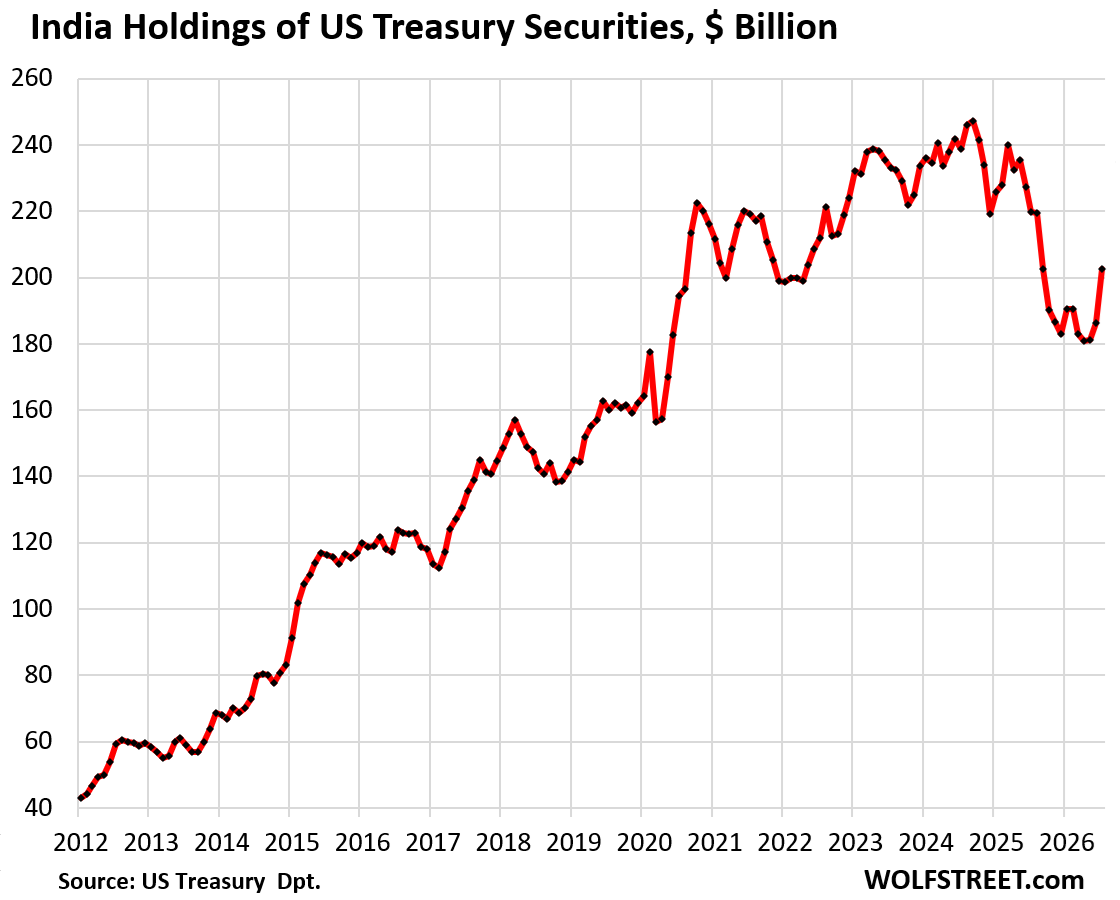
印度7月增加160亿美元,至2030亿美元,但同比仍减少170亿美元。
巴西
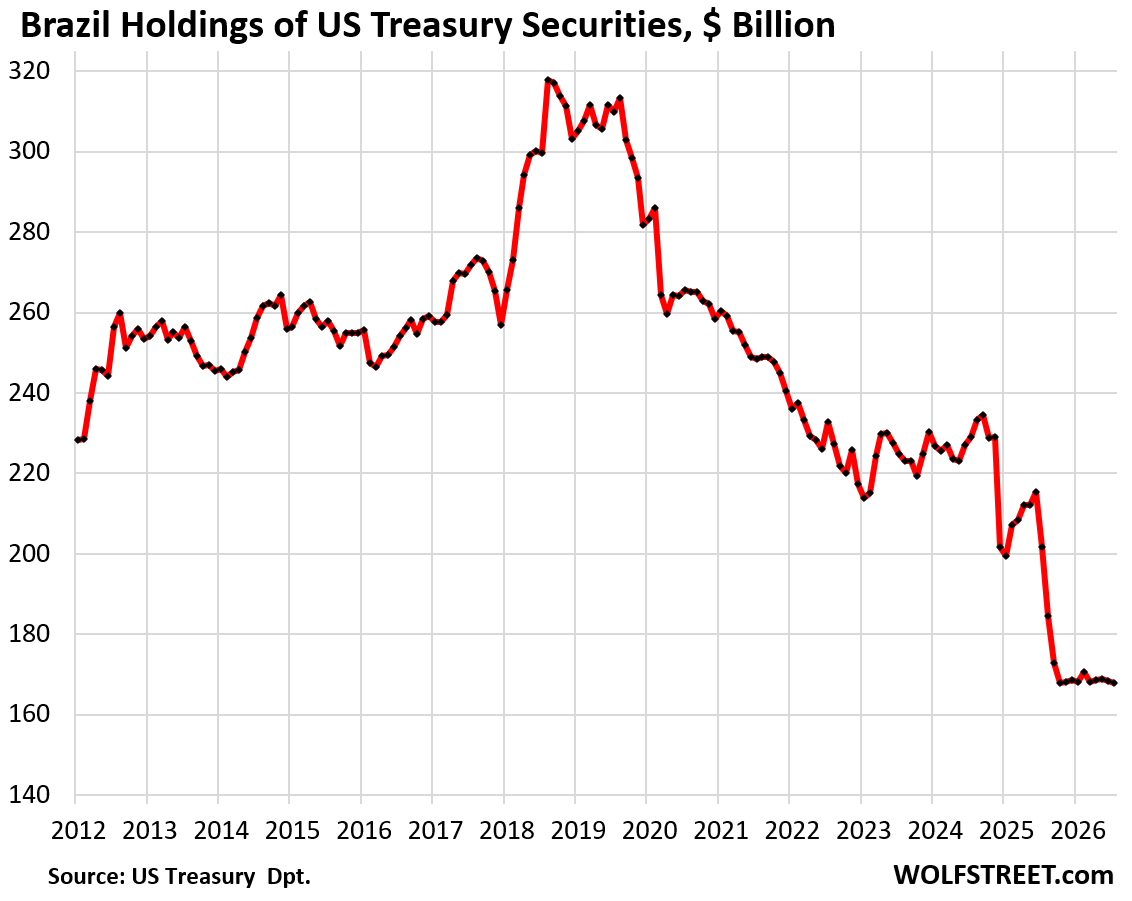
巴西持有量自去年10月以来大致不变,7月为1680亿美元,较2018年峰值下降46%。

评论
讨论分成两条主线:一是文章标题是否被数据支持,二是美元体系被武器化之后的走向。多数人认为「美债失宠」被统计口径夸大了,少数人认为持仓结构的变化确实值得警惕;对去美元化的评价则普遍偏向「代价大于收益,但没有明显替代品」。
认为失宠的说法被统计口径误导
- 比例下滑的主因是美联储大规模购债,多数外国政府其实在增持美债,只有中国例外(高赞) > 这轮比例下滑是金融危机后的量化宽松造成的,美联储买得太多把分母搞乱了(@reenorap)
- 美债仍是最深、最具流动性的市场,外国央行持有它正是为了在缺美元时能迅速变现,否则不会反复向美国要互换额度(较多人)
- 文章的图表本身并不支持标题给出的结论(较多人)
认为持仓停滞在总量扩张三倍的背景下确实值得注意
- 起初看到标题不以为然,但外国持仓停留在 2012 年的水平,而美债总余额已是当时的三倍(高赞)
担心持仓被转入不透明结构,真实所有权难追溯
- 无法判断各国是真正减持还是转进了 Tether 一类不透明载体,美国要拆解真实受益人会很困难,这也是这套「第二生命线」的脆弱处(较多人)
认为真正的故事是主权债务质量的长期下降
- 几乎所有主权债的质量都在下滑,而许多定价与安排都建立在「高质量主权债随处可得」的假设之上(较多人)
认为去美元化有代价,但美元被武器化给了别人动机
- 去美元化的净输家比美国还多,但对不想被别国监管或制裁的国家确有好处,问题是找不到明显替代品,结果只是摩擦增加(高赞)
- BRICS 试过,中俄很想,欧盟可能跟进,但关键始终是拿什么替代,希望别换来个更糟的(较多人)
- 这更像是世界其他国家在向美国国内某些群体传递信号(少数人)
认为这是地缘冲突的前兆
- 可能在为台海局势做铺垫,一旦僵持,中国大概率会出金融重手(少数人)
- 也有人把矛头直接指向特朗普时期的政策(少数人)
有价值的补充
- 中国曾是美国国债的最大持有者,如今最大持有者已变成美联储和日本。
- 「badly」只能修饰分词类形容词,不能修饰 unappetizing 这类普通性质形容词,标题用词本身就不成立。
- 有人用三句话概括美国政策——印钞、靠输入廉价劳动力压低工资、再向民众保证没干这两件事——虽属讽刺,但代表了一部分社区情绪。