英伟达(Nvidia)称其每投入1美元便可获得100美元回报,这一高昂的投入产出比显示出强劲的盈利潜能。但在2026年9月11日,这家公司的股票价位却接连下滑,并未伴随上述亮眼数据走高。目前其股份在交易所中的实时变动正被诸多市场观察者频繁盯盘与记录。
正文
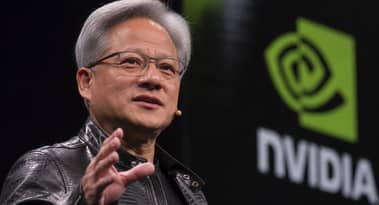
英伟达CEO黄仁勋对担心这家芯片制造商在资助自己客户的投资者给出了一个简单答案:投进1美元,收回100美元。
黄仁勋在高盛Communacopia + Technology会议上用这个说法,为英伟达在AI生态系统中不断扩大的投资辩护。
但英伟达股价下跌2.37%,至218.36美元,连续第三日走低。纳斯达克指数也下跌0.65%,美国国债收益率逼近5%,油价飙升,因此这波抛售并非只是对黄仁勋的裁决。
英伟达正在帮自己GPU的买家成长
黄仁勋否认英伟达的投资等同于循环融资。
“这不是循环,因为我们投进去一点钱,回来很多钱。”他在高盛会议上说。随后他更直白地概括这套逻辑:“我投进一,回来一百。”
这个数字是修辞性的,并非披露的100倍投资回报。
英伟达已向AI实验室投资约500亿美元。它还同意提供最高1050亿美元的担保,与OpenAI在俄亥俄州的数据中心项目相关,英伟达是该项目的独家芯片供应商。一个融资平台的目标是撬动约5000亿美元第三方资本。
Aptus Capital Advisors的David Wagner对《华盛顿邮报》说,他“一点也不担心”,并指出贝莱德、黑石、阿波罗和高盛等机构提供了其中大部分资金。

英伟达实际上在帮助加速建设为其芯片创造需求的基础设施。
令人不安的问题是这些需求有多独立
供应商融资并不新鲜。航空航天、电信和工业公司几十年来一直支持购买昂贵设备的客户。
英伟达的不同之处在于AI建设的规模与相互关联程度。它可以投资一家AI公司,为其数据中心的融资提供支持,供应其中的GPU,并在该客户扩张时受益。
这能形成强大的商业飞轮,也能让资本流动与需求越来越交织在一起。
Allspring Global Investments的Gary Tan对《洛杉矶时报》说,“资本正越来越多地被用来资助未来的AI客户和基础设施部署。”
如果AI支出放缓,风险就更清楚。高杠杆的云计算运营商需要高利用率和定价,才能偿还债务、证明新增产能的合理性。

即使巨额订单也可能不是完美信号

英伟达前景依然出众,公司预计下一财年营收增长约70%,高盛重申买入评级和300美元目标价,理由是AI需求与供需动态。


短缺会扭曲下单行为。投资者Dan Niles警告,面对供应稀缺的大客户可能订购远超最终所需的芯片。

“他们都会重复下单。”他说,超大规模云厂商可能超额下单,因为他们预计只有部分申请到的供应会到货。

Niles仍看好英伟达,但这一点让投资者对需求的解读变得复杂。


评论
评论区整体弥漫着看空与嘲讽的情绪,「每投 1 美元拿回 100 美元」这句话几乎被当成自曝其短的把柄;分歧主轴在于:这究竟是一场循环注水、早晚清算的金融游戏,还是一个虽有循环成分但底层需求真实、仍在扩张的市场。
认为「投 1 收 100」这个说法本身就触发了庞氏警报
- 多数人抓住的是量级上的荒谬:同样的回报承诺若出自普通人,会被立刻定性为庞氏骗局,而这种近乎 1 万倍的口径只配用小学生吹牛来形容。(较多人) > 这不是循环,因为我们投进去一点点钱,却拿回来很多钱——是的,这不是循环,这是金字塔。(@fwlr)
认为它不止是循环,而是金字塔与历史泡沫的混合体
- 现金从股市收割后再回流到自家客户和 IPO 上,比简单的圆圈更像漩涡;微软、思科、安然、麦道夫都被点名,有人据此判断情况比 2000 年互联网泡沫更糟,并考虑清仓。(较多人) > 像是安然,但完全合法;不只是循环,更像漩涡——华尔街投 AI 农场买英伟达芯片,英伟达再投 AI 农场,还投它的客户 Anthropic 和它的 IPO。(@silverFork)
追问多出来的那 99 美元最终由谁埋单
- 钱不会凭空出现:AI 若真的跑通,就从被替代者的工资里出;若跑不通,就从纳税人的救助里出。也有人顺着这条线质疑,如果真有这种回报率,拿闲钱套利就行,而市场操纵至今没被追责。(较多人) > 那 99 美元从哪来?如果 AI 成功,来自你的工资;如果不成功,来自你的税收。(@haritha-j)
认为循环之下仍是真实且扩张中的市场
- 少数观点承认结构有循环色彩,但强调英伟达是在给市场加速的同时自己赚钱,这是聪明的打法;2007 年微软投资 Facebook 时同样被嘲笑,最终少数押对的项目覆盖了全部失败。另一类比是:卖铲子的人顺手投资矿工,只要代币被真正消耗掉,链条就能成立。(少数人) > 是有点循环,但它同时也是一个在增长的真实市场,英伟达在为市场加速,也在赚钱,这是很聪明的策略。(@bhouston)
认为无论泡沫破不破,英伟达都是旱涝保收的一方
- 换个角度看,那 1 美元买的正是自家 GPU,本身就带着九成左右的毛利,再加上持续的利息或股权,对英伟达是一笔相当划算的买卖——真正的风险留在拿钱的一方。(少数人)
有价值的补充
- 有一种更朴素的解读:所谓「投资」,本质上只是给昂贵硬件打折、提供分期付款的另一种表达方式。(@xnx)
- 有人从第一性原理把全美工资总额(约 11.7 万亿美元)等口径都算了一遍,结论是英伟达目前或许只是略微高估,但风险收益极不对称——继续缩水的概率远高于再翻一倍,而 Anthropic、OpenAI 在现价下处境更糟。(@zug_zug)
- 提请注意:把时间轴拉到五年,「股价一直在跌」并不成立。(@sva_)
- 对讨论本身的批评也成立:绝大多数历史类比只停留在表面相似性,缺少对英伟达这些投资资金究竟如何筹集的深层财务分析。(@AyanamiKaine)